A gépjármű kárbejelentés lépései KGFB esetén nem egy bonyolult dolog, ám fontos tisztában lenni a menetével. Egy baleset után sok hibát véthetünk a stresszhatás következtében. Ez lassíthatja a kárrendezés folyamatát, de előfordulhat, hogy a biztosító pontatlanul ítéli meg a felelőst és a felelősség mértékét is. Ebből a cikkből megismerheted a kötelező biztosítás kárrendezés menetét, valamint azt is, hogy milyen szabályok, határidők és adminisztrációs kötelezettségek vonatkoznak az érintettekre.
A Kötelező Gépjármű Felelősségbiztosítás (KGFB) és a Casco
A KGFB, azaz a kötelező gépjármű felelősségbiztosítás a mások gépjárművében okozott károkat téríti meg. Tehát ha balesetet szenvedsz, és te voltál a hibás, a köteleződ fedezi a másik autón keletkezett sérüléseket. A te károdat azonban csak a casco fedezheti. A természeti erők okozta károkat sem fedezi a kötelező biztosítás, csak a casco. A KGFB akkor is védelmet nyújt, ha a kár az Európai Gazdasági Térség vagy a Zöldkártya Rendszer valamelyik országában történik. A kötelező biztosítás megkötése a jármű tulajdonosának vagy üzemben tartójának a feladata. Így ha a sofőr üzembentartóként van bejegyezve, az ő biztosítása fedezi a kárt. Ha a sofőr kölcsön autóval utazott, akkor a tulajdonos KGFB-je állja a javíttatást.
A casco biztosítási forma az általunk, rosszabb esetben mások által okozott sérülés javításának térítésére szolgál, például egy parkolóban nekünk tolatnak és elérhetőség nélkül cserbenhagynak minket, az olykor jelentős anyagi kárral autónkban. Természetesen fedezi az elemi és tűzkárokat, és a lopást is, a különböző módozatnak megfelelően. Viszont egy casco kár esetén van önrész is, amely vagy egy konkrét összeg, pl. 100 000 Ft, vagy a javítási összeg százalékos értéke, pl. 10%. A kettő közül a biztosítók a nagyobbik értéket vonják le a kártérítési összegből, így ezt a részét a mi pénztárcánk bánja. Kivételt képeznek egyes speciális esetek: üvegkár, lopáskár, elemi kár stb., amikor is a százalékos önrészt adott biztosítótól függően kell állnunk.
Casco biztosítás megkötésekor mindig szakértők szemlézik meg a biztosítani kívánt járművet. Szemügyre veszik a jármű korát, állapotát, felszereltségét. Jelentik a biztosító felé az esetleges sérüléseket, így a sérült elemek kiesnek a biztosítás hatálya alól, további sérülés esetén ezek javíttatása nem térül meg. Továbbá a szakértők feladata a jármű állapotának dokumentálása, mind jegyzőkönyv, mind fotók formájában. Természetesen a hiányosságok is dokumentálva vannak - ilyen lehet a két gyári kulcs hiánya -, ilyenkor a lopás kockázata magas a gépkocsinak, így lopás esetén a biztosító nem téríthet.
Azonnali Teendők Baleset Után
Ahhoz, hogy minden rendben menjen a kötelező biztosítás kárrendezésekor, fontos, hogy egy baleset után is megőrizzük a lélekjelenlétünket. Ekkor ugyanis sok adminisztrációs feladat vár ránk a helyszínen, amennyiben nem történt személyi sérülés. Ezt igyekeznünk kell minél pontosabban elvégezni.
- Személyi Sérülés Ellenőrzése: Első lépésként mindenképp győződj meg arról, hogy nem történt személyi sérülés! Ha mindenki jól van, és te magad is megnyugodtál, nekiláthatsz a szükséges teendőknek.
- A Helyszín Biztosítása: Amennyiben lehetséges, állj meg az autóddal úgy, hogy ne akadályozd a forgalmat, és tedd ki a vészvillogót.
- Dokumentáció és Fényképek: Fontos, hogy ha te okoztad a kárt, akkor is készíts fotót a károsult autójáról. Amennyiben a másik sofőr volt a vétkes, mindenképpen rögzítsd a baleset körülményeit olyan részletességgel, ahogy csak tudod. Ha teheted, készíts fotókat is, hogy képi bizonyítékokkal is alá tudd támasztani a sérülés mértékét. Ekkor is fontos a baleset körülményeinek pontos rögzítése. A fotókat még érdemes azelőtt elkészíteni, hogy a járművekkel félreállnánk.
- Felelősség Elismerése: Ha egyértelmű, ki volt a baleset felelőse, és ezt el is ismeri az illető, akkor az elismerést írásban kell rögzíteni. Ezt a sárga-kék nyomtatvány megjegyzés rovatában teheted meg.
Mikor hívjunk rendőrt?
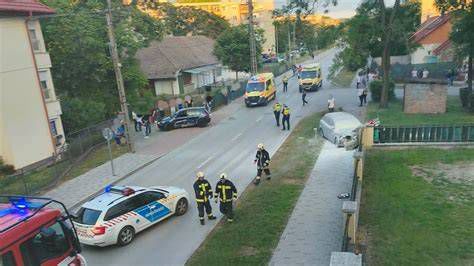
Ha balesetet szenvedünk, elsőként mindenképp arról kell meggyőződnünk, hogy történt-e személyi sérülés. Ha igen, akkor rendőrt kell hívni. Rendőri intézkedésre van szükség akkor is, ha vitás helyzet alakul ki, például nem tudják eldönteni a felek, hogy ki okozta a balesetet. Ilyen esetben fontos, hogy sokkhatás alatt ne kérjünk bocsánatot és ne is írjunk alá semmit! Ez egy vitás helyzetben később ellenünk fordítható. Várjuk meg, amíg megnyugszunk.
Minden olyan esetben is rendőrt kell hívni, amikor a másik gépjármű okmányaival probléma van, például nincs az autón érvényes kötelező biztosítás, vagy érvényes műszaki vizsga. Soha ne menj bele olyan megoldásokba, amelyek nem a valóságot fedik, például, ha a másik sofőr azt mondja, van egy ugyanilyen autója, amin van biztosítás, és majd arra terheli a kárt. Ez a biztosítási csalás tiszta esete. Amennyiben ebbe belemész, akkor Te is biztosítási csalást követsz el.
Nem érdemes rendőrt hívni, ha a felelős egyértelmű, senki sem sérült meg, és a balesetező sofőrök meg tudnak egyezni. Ebben az esetben a kiérkező hatóságoknak kötelességük a felmerülő szabálysértés miatt megbüntetni a vétkes felet.
Kárbejelentés és Határidők
Amennyiben nem történt személyi sérülés, és nem kellett rendőrt hívni, a káresemény dokumentációját neked és a másik sofőrnek kell elkészíteni. Ehhez az úgynevezett kék-sárga baleseti bejelentő lapot kell kitölteni. Ez a nyomtatvány a CEA - Comité Européen des Assurances (Európai Biztosítók Bizottsága) - által készített mintának felel meg. Ha a balesetben érdekelt másik fél ugyanilyen, a CEA által engedélyezett, de idegen nyelvű nyomtatvánnyal rendelkezik, az ugyanúgy érvényes, annak minden pontja és szövege megegyezik a magyar változatéval. Ezért az is kitölthető és felhasználható. Mindkét fél kap egy-egy példányt ebből a dokumentumból, mellyel a károsult igényelni tudja kárigényét az okozó kötelező biztosítását rendező biztosító felé.
Ha ez a nyomtatvány nincs kéznél, online is jelezheted a MABISZ kárbejelentő applikációján keresztül. Az alkalmazás a papír alapú Baleseti bejelentő nyomtatvány digitális megfelelője. Az alkalmazás segítségével is rögzítheted a baleset körülményeit. Segítségével azonnal elküldésre kerül a kitöltött digitális Baleseti bejelentő a káresemény részeseinek és az érintett biztosítóknak. Természetesen nem szükséges a digitális verziót használni, a papíralapú Baleseti bejelentő kitöltése továbbra is választható. Abban az esetben, ha a károkozónak nincs felelősségbiztosítása vagy a baleset valamelyik résztvevőjének külföldi rendszámú gépkocsija van, csak a papír alapú Baleseti bejelentő tölthető ki.
Minden esetben érdemes fotókat is készíteni. Ezáltal a kárrendezés menete is felgyorsítható, a biztosító pedig pontosabban tudja majd megítélni a kártérítés mértékét. A kötelező biztosítás kárbejelentésének határideje különböző a károkozónál és a károsultnál. Kérjük, ügyeljen az alábbi határidők betartására:
| Érintett Fél / Esemény | Határidő | Megjegyzés |
|---|---|---|
| KGFB károkozó | 8 napon belül | Saját biztosítójának |
| KGFB károsult | 30 napon belül | A károkozó biztosítójának |
| Casco biztosított | Általában 2 munkanap | A casco biztosításban leírtaknak megfelelően |
| Ismeretlen gépjármű által okozott kár (károsult) | 30 napon belül | A Kártalanítási Számla kezelőjének (MABISZ) |
| Érvényes biztosítással nem rendelkező üzemben tartó | 5 munkanapon belül | A Kártalanítási Számla kezelőjének (MABISZ) |
| Külföldön bekövetkezett káresemény | A hazaérkezés időpontjától számítva | |
| Peres vagy nemperes eljárás indulása (károkozó) | 5 munkanapon belül | Saját biztosítójának |
Hogyan töltsük ki a betétlapot?
A Kárfelvételi és Kárrendezési Folyamat
Miután a biztosítótársaság befogadta a kárbejelentést, az autót egy szakértő vizsgálja meg. A kárfelvételre az Ön által megadott címen, 3 munkanapon belül kerül sor. Kárbejelentéskor meg kell adni azt a helyet, ahol a kiérkező kárszakértő megtekintheti (megszemlézheti) a károsodott járművet. Ha a jármű mozgásképes és azt naponta használják, akkor praktikus olyan helyszín választása, ahol napközben (munkaidőben) a gépjármű kárfelmérése megtörténhet. Mozgásképtelen jármű esetében azt a helyszínt kell megadni, ahol a jármű található.
Szükséges Dokumentumok a Kárfelvételhez
Kérjük, hogy ezeket a dokumentumokat minél előbb adja át kárszakértőnknek, hiszen ezzel lerövidítheti a kárrendezés idejét! Arról, hogy a kárrendezéshez milyen további dokumentumok szükségesek, kárszakértőnk minden esetben tájékoztatást nyújt a kárfelvétel, szemle során. Abban az esetben, ha az iratok nem állnak rendelkezésre a kárfelvételkor, az a kárrendezés elhúzódásához vezethet.
Kérjük, hogy arcképes igazolványt (pl. jogosítvány, személyi igazolvány), valamint egyéb hivatalos okmányt (pl. adókártya, lakcímkártya, TAJ kártya stb.) ne küldjön be másolva vagy fotózva! Elegendő, ha a kárrendezéshez szükséges dokumentumok adatait megadja.
- Baleseti bejelentő (kék-sárga) eredeti példánya vagy rendőrségtől kapott eredeti iratok (Amennyiben ezek eredeti példányát kárbejelentéskor az illetékes biztosítónál már leadta, kérjük ezek másolatát szíveskedjék kárszakértőnknek a kárfelvételkor átadni.)
- Kitöltött gépjármű-kárbejelentő (Minden esetben ki kell tölteni, a baleseti bejelentő nem helyettesíti.)
- Forgalmi engedély másolata
- Jogosítvány másolata (kivéve, ha a gépjármű parkolt)
- Törzskönyv másolat vagy banki meghatalmazás (Hitelezett gépjármű esetén a hitelező cég meghatalmazása, mely a kárösszeg felvételére is jogosít, valamint a hitelező cég aláírási címpéldányának másolata. Néhány finanszírozó csak a kárfelvétel után, a kárfelvételi jegyzőkönyv bemutatására adja ezt ki.)
- Cégek esetén a következő dokumentumok is szükségesek:
- Aláírási címpéldány másolat
- ÁFA nyilatkozat
- Bankszámlaszám
- Meghatalmazás kárügyintézésére a kárügyben eljáró személy részére.
- Leggyakrabban szükséges további dokumentumok:
- Javítási számla és kalkuláció vagy egyezségi nyilatkozat
- Rendőrségi határozat (amennyiben rendőrségi intézkedés történt).
A Kárszakértő Munkája
A gépjármű-kárszakértő feladata, hogy felmérje a karambolos járművek sérüléseit, megállapítsa a javítási/helyreállítási költségeket a gyári alkatrészárak és a gyári normaidők alapján. Első lépésként a sérült gépjármű azonosítása történik meg forgalmi engedély, illetve az alvázszám alapján. Ezután rögzítésre kerülnek a gépjárművön található sérülések. A szakértő eldönti, mely sérülések tartoznak az adott káreseményhez, illetve melyek azok a korábbi sérülések, amik nem az adott balesettel kapcsolatosak.
Kárfelvételi jegyzőkönyvbe kerülnek a sérülések, ami tartalmazza a gépkocsi adatait, a jármű felszereltségét, futásteljesítményét, és akár még a festékréteg vastagságát is. Utóbbi az előzménysérült elemek azonosítására szolgál, melynek gyakorlati jelentősége, hogy akár az adott alkatrész árát csak részben téríti a biztosító, hisz az nem volt teljesen ép, korábban javított volt, még ha az szakszerű is. Mindez fotókkal is dokumentálva van. Kárfelvételi jegyzőkönyv egy másolati példánya az ügyfélhez kerül, ezzel a papírral mehet a járműjavítóhoz, és ezáltal kezdődhet a jármű javítása.
Bizonyos esetekben az Ön gépjárművének olyan sérülései is lehetnek, melyek a kárfelvételkor nem láthatóak, csak az autó megbontását követően derülnek ki. Ilyenkor pótszemlére kerül sor. Pótszemlét követően a kárszakértő új, a pótszemlével módosított kárszámítást készít. Miután a gépjármű javítása megtörténik, úgynevezett beépítés-ellenőrzést végezhet a szakértő. Ellenőrzi, hogy a javítás szakszerű-e, és az elvégzett javítás a számlázott tételekkel egyezik-e.
Kárrendezési Módok
A biztosító kárrendezési folyamata, így a jogalap elbírálása, fizetési kötelezettség-vállalás, valamint a kártérítés kifizetése a biztosítótársaságok jogosultsága és feladata.
- Egyezségi Kárrendezés (Számla Nélküli): Ebben az esetben a kárszakértő a kárfelvételt követően kalkulációt készít a várható javítási összegről. Amennyiben Ön a kiszámolt összeget elfogadja, vagyis ebből fedezni tudja gépjárműve javítását, azt a biztosító társaság egyéb bizonylat benyújtása nélkül megtéríti az Ön részére. Kárkifizetés kizárólag rendezett jogalap esetén történhet.
- Számlás Kárrendezés: Ebben az esetben a kárszakértők által készített - és Önnek átadott - kárfelvételi jegyzőkönyvet vagy kalkulációt szíveskedjék átadni az Ön által választott javítóműhely számára, majd a javítóműhely által készített számlát kérjük, juttassa el a biztosítóhoz. A benyújtott számlák számfejtése (ellenőrzése) két-három munkanapot vesz igénybe.
Totálkár
Elérkeztünk a téma legkényesebb pontjához, a totálkár fogalmához. Kétféle totálkárról beszélhetünk: gazdasági és műszaki totálkárról.
KGFB kár esetén akkor gazdaságtalan egy jármű helyreállítása, ha a javítási és az azzal összefüggő járulékos károk együttes összege - pl. szállítás, tárolás, bérautó stb. - nem haladja meg a káridőponti érték és a maradványérték különbözetét. A gyakorlat, hogy ez az érték a jármű értékének kb. 60%-a körül mozog. Casco kár esetében a javíthatóság határértéke a biztosításszerződési feltételben rögzítettek szerint.
Műszaki totálkár az, ami azt jelenti, hogy a jármű oly mértékben károsodott, hogy a helyreállítása technológiailag lehetetlen. Totálkár esetében tehát a kárszámítás nem a javítás költségein alapul, hanem a jármű káridőponti értékéből vonják le az értékesíthető roncs becsült értékét, és a kettő különbsége lesz a kártérítés összege.
A gazdasági totálkárt szenvedett gépjármű is megjavítható, viszont ilyenkor a kártérítésen felüli javítási költségek a jármű tulajdonosát terhelik, a károkozóra és a biztosítójára nem terhelhetők át. Totálkár esetében a biztosító - általában különféle szoftveres kalkulációk és piaci árajánlatok, hirdetések segítségével - megállapítja a jármű balesetkori forgalmi értékét, valamint a roncs értékét, és a kettő különbözetét fizeti ki a károsultnak. A roncs a jármű tulajdonosáé marad, de egy roncsbörzére felkerül a jármű, ahol regisztrált tagok licitálhatnak rá. A biztosító senki autóját nem akarja eladni, a tulajdonos dönti el, hogy elég lesz-e a helyreállításához kínált összeg, esetlegesen eladja a licitálónak és másik járművet vásárol.
Avulás (Értékcsökkenés): A Kártérítés Fontos Szempontja
Újabb sarkalatos fogalom következik, az avulás. Ennek a szónak a hallatán borsódzik meg minden ügyfél háta, nem elég, hogy összetört az autója, de még pénzébe is kerül. Persze a helyzet nem ennyire gyászos.
Általában elmondható, hogy egy használt, de legalábbis több éves vagyontárgy (autó, használati tárgy stb.) nem ér ugyanannyit, mint amennyibe újonnan került. Az avulás pontosan ezt írja le: a gépjármű és alkatrészeinek az idővel és használattal történő értékcsökkenését jelenti. Ez egy százalékos formában kifejezett arányszám, amivel a biztosítók a gépjármű káresemény előtti, kárkori értékét határozzák meg.
Miért van szükség az avultatásra?
Ehhez a káron szerzés tilalmáig kell visszamennünk: törvény írja ugyanis elő, hogy a károsultnak nem származhat nyeresége a kártérítésből. Márpedig ha egy baleset után a sérült alkatrészt, ami az elhasználódásból adódóan kevesebbet ért már a baleset előtt is, kicserélnek egy újra, akkor az értékemelkedést okoz a gépjárműben. A jogszabályok alapján a kártérítést ezzel az értékemelkedéssel kell csökkentenie a biztosítónak. A Polgári törvénykönyv szabályai szerint a károsult csak az eredeti állapot helyreállítását követelheti meg a károkozó felelősségbiztosítójától, azaz káridőponti, nem pedig új értéken térít. A használt autóban keletkezett kár után a biztosító nem fizeti ki a sérült alkatrész teljes újkori értékét, arra való tekintettel, hogy amennyiben új értéken térítené meg a kárt, úgy az az ún. „káron szerzés” tilalmába ütközve a károsult számára jogalap nélküli gazdagodást jelentene.
Az avulás mértékének meghatározása
Az avulás mértékét több szempont alapján határozzák meg a biztosítók: főleg a gépjármű életkora, futásteljesítménye, műszaki és általános állapota alapján, de az is számít, hogy a káresemény előtt volt-e korábban sérülése.
Az avulás 6 év felett már érinti a fém alkatrészeket, míg a műanyag alkatrészek 10 éves kor fölött kezdenek avulni. Természetesen az avulás mértéke a gyári, új alkatrésszel történő helyreállítást érinti. Mivel a biztosító minden esetben gyári új alkatrészekkel kalkulál, ezért van szükség az avulás százalékos meghatározására. Viszont ettől függetlenül felhasználhatunk használt/bontott alkatrészeket.
Az alkatrészeket nem egyforma mértékben avultatják, például a kopó-forgó alkatrészek gyorsabban veszítenek az értékükből, de az is számít, hogy sérült-e korábban az adott alkatrész - ha a korábbi sérülést nem javították ki, vagy az nem szakszerűen történt, akkor előfordulhat, hogy a biztosító azt csökkentett értéken, vagy egyáltalán nem fizeti ki.
Avulás a gyakorlatban
Nézzünk egy példát: tegyük fel, hogy egy 6 éves autó már csak a vételárának 50%-át éri. Ha ez az autó totálkárosra törik, a biztosító nem egy új autó árát fizeti ki - hiszen akkor a tulajdonos előnyösebb helyzetbe kerülne, mint a már csak a vételár felét érő autójával. Ilyenkor a kártérítési összeg alapját a jármű balesetkori értéke adja, tehát a fenti autó esetében a vételár 50%-ából számol a biztosító.
Ugyanez történik akkor, ha az autónak csak egy-egy alkatrésze sérül. A biztosítók az alkatrészeket is avultatják, így a példánál maradva, ha a 6 éves autó lökhárítóját cserélni kell, akkor az új alkatrész árának is 50%-át fogja téríteni a biztosítás, hiszen a régi lökhárító értéke arányosan ekkora volt az újhoz képest.
Az avultatás a kötelező és a casco biztosításnál is szerepet játszik a kártérítési összeg meghatározásában. A biztosítók azonban különböző módon alkalmazzák, egyes casco biztosítások például bizonyos ideig (akár az autó 6-7 éves koráig) eltekintenek az avulástól és megtérítik az új alkatrészek árát.
Esettanulmány: Rejtett Sérülések Egy Kisebb Koccanás Után
Olykor egy kisebb koccanás során a lökhárító rugalmasságából adódóan nem keletkezik jelentősebb szemmel látható esztétikai kár, bár ebbe nem szabad belenyugodni, mert nem biztos, hogy komolyabb sérülés nélkül úszta meg autónk a kalandot. Előfordulhat, hogy a parkolószenzorok, a lökhárítóban lévő ködlámpa vagy tolatólámpa tartófülei, magát a lökhárítót tartó fülek, a hátfal egyaránt sérülhetnek.
Látható, hogy egy BMW M5-ös sérülése egy hátulról történt koccanásból ered. Az ütközés hatására jól látható, hogy a lökhárító és a jobb hátsó sárvédő sérült. A lökhárító természetesen ezáltal cserére és az új darab színre fújására szorul, de a sárvédő a klasszikus kikalapálással nem lesz javítható. A tankajtón is látható, hogy ez az elem bizony az ütközés hatására előre mozdult el, így a húzópad segítségét kell igénybe venni a helyreállítás során.
Ennél komolyabb sérülések esetén előfordulhat az elem komplett cseréje is, ilyen esetekben öregebb autóknál megfontolandó, hogy a helyreállítás gazdaságos lesz-e. Egy ilyen hegesztett elem cseréje komoly beavatkozás egy autó életében, mert magához a jármű szerkezetéhez nyúlunk. Ezért is fontos a megfelelő technológia használata, mert egy későbbi baleset során a cserélt elemnek is úgy kell viselkednie, ahogy a gyári elem viselkedne.
A hátsó ajtóra az ütközés ereje rátolhatta a sárvédőt, így az ajtó spotfényezését is be kell kalkulálni. A sárvédőtől hátrafelé haladva, hamar meg is állhatunk a lökhárító jobb oldali nyúlványánál. Itt a probléma a lökhárítót felfogó műanyag, olykor fém tartóelem sérülése. Sajnos a megbontáskor ezekre is kellő figyelmet kell fordítani, mivel az összeszerelés tökéletlen lenne, a sárvédő és a lökhárító nem kerülne egy síkba.
Egyre hátrébb haladva eljutunk a hátsó lámpáig. Az ütközéstől előfordulhat, hogy a lámpa tartófülei eltörnek. Ilyenkor két megoldás lehetséges: a csere, vagy egy gyári megoldás, a javítófülkészlet. Látható, hogy a parkolószenzorok is sérültek. A kipufogó sem úszta meg sérülés nélkül, ilyen esetben szükségessé válik a kipufogórendszer alapos vizsgálata. A lökhárítót lebontva a hátsó merevítőt is szemügyre kell vennünk, megítélés kérdése, hogy elég-e a javítása, vagy pedig cserélni kell-e.
A karosszéria teljes egésze csak akkor tekinthető szakszerűen helyreállítottnak, ha azon a gyár által megadott mérési értékek, illetve illesztési pontok tartják a gyári előírásokat. Látjuk, hogy rendkívül összetett problémahalmazról van szó. Szerkezetismeret, típusismeret, javítási technológia ismeret együttese alkotja a kárszakértő munkájának alapját. Ehhez jön az ún. szakértői programok szakavatott ismerete, no meg nagy gyakorlat.