A kötelező gépjármű-felelősségbiztosítás (KGFB) egy olyan biztosítás, amely törvényi előírás alapján minden jármű tulajdonosa számára kötelező. A KGFB-re vonatkozó szabályokat a 2009. évi LXII. törvény (Gfbt.) határozza meg. Minden gépjármű üzembentartója köteles a gépjárművel okozott károkat megtéríteni. A kötelező felelősségbiztosítás során a biztosítóval kötött szerződés alapján a gépjárművel okozott károkat a károsult részére a biztosító fogja megtéríteni. Ez mindenkinek jó, hiszen nem neked kell fizetned a károsultnak, aki viszont biztos lehet benne, hogy hozzájut a pénzéhez. A KGFB lényege, hogy a gépjárművel okozott baleset során a másnak okozott kárt nem közvetlenül a károkozó, hanem annak felelősségbiztosítója fizeti meg. Ebből következően önrész sincs ennél a biztosításnál, hanem a biztosító teljes mértékű fedezetet vállal. A KGFB-t (kötelező biztosítást) kötelező megkötnöd.
Mikor és Kinek Kötelező KGFB-t Kötni?
A kötelező biztosításra minden esetben szükség van, ha a gépjárművet forgalomba kívánja helyezni. Az adásvétel napjától kell kötelező biztosítással rendelkeznünk. Amennyiben külföldről kerül behozásra az autó, vagy egy teljesen új, 0 km-es gépjárműről van szó, akkor a forgalomba helyezés napjától kell biztosításkötést kezdeményeznünk. A gépjármű megvétele után az első dolga a kötelező gépjármű-felelősségbiztosítás megkötése legyen. KGFB szerződést kötni a forgalmi engedélybe bejegyzett üzembentartó köteles. Amennyiben nincs üzembentartói bejegyzés, akkor a mindenkori tulajdonosnak kell a kötelező biztosítást megkötni. Fontos tudni, hogy a biztosítás megkötése nemcsak az üzembentartó, hanem a biztosító számára is kötelező, a saját díjszabásának megfelelő ajánlat tekintetében. A kötelező biztosítás nem vihető át másik autóra, csere esetén a régi gépjármű szerződése megszűnik érdekmúlás okkal.
A Szerződő és Üzembentartó Személye
- Amennyiben egy adott gépjármű esetében a tulajdonos és az üzembentartó személye nem azonos, akkor a KGFB-t csak az üzembentartó kötheti meg.
- Amennyiben év közben üzembentartó bejegyzésére kerül sor, akkor az üzembentartói bejegyzéssel a tulajdonos által kötött KGFB szerződés megszűnik, és az üzembentartónak kell arról gondoskodnia.
- Nem lehet szerződő a gépjármű bérlője, használója még abban az esetben sem, ha a bérleti, haszonbérleti, használati, stb. szerződésben azt határozták meg, hogy a felelősségbiztosítási szerződés kötésének kötelezettsége a bérlőt, használót terheli.
- A bérlet, haszonbérlet vagy kölcsönszerződés ugyanis nem eredményezi az üzembentartó személyében bekövetkező változást.
A KGFB Megkötéséhez Szükséges Dokumentumok és Adatok
A kötelező biztosítás megkötéséhez a következő dokumentumokra lesz szükség:
- Személyazonosító okmányok: Érvényes személyi igazolvány vagy útlevél a gépjármű tulajdonosának és az üzembentartónak.
- Adásvételi szerződés: Amennyiben a járművet nemrég vásárolta, az adásvételi szerződés bemutatása szükséges.
- Gépjármű okmányok:
- Gépjármű forgalmi engedély.
- Érvényes vezetői engedély, amely a járművet vezető valamennyi személyre vonatkozik.
- Korábbi KGFB szerződés, ha ilyet kötött.
- Egyéb információk:
- A gépjármű rendszáma,
- A gépjármű típusa,
- A motorteljesítmény,
- A gyártási év,
- A díjfizetés módja (éves, negyedéves, havi),
- A fizetési mód (átutalás, csoportos beszedés, csekk),
- Elérhetőségi adatok.
A KGFB Szerződés Megkötésének Módjai
A kötelező gépjármű-felelősségbiztosítás megkötésének egyik legegyszerűbb módja, ha online alkuszon keresztül kezdeményezi szerződésének megkötését. Honlapunkon keresztül néhány perc alatt elvégezhető egy díjszámítás és a szerződés megkötése. A www.biztositok.hu oldalon a kötelező gépjármű-felelősségbiztosítás díjszámításra kattintva meg kell adnia a díjszámításhoz szükséges adatokat, kiválasztania az Önnek legmegfelelőbb biztosító ajánlatát. Fontos megjegyezni, hogy a biztositok.hu-n keresztül nem köthető nem szabvány szerinti rendszámú gépjárműre kötelező biztosítás.
A kötelező biztosítást többféleképpen is meg lehet kötni:
- Online: Számos biztosító cég kínál online KGFB kalkulátort, ahol díjmentes árajánlatot kérhet, és online is megkötheti a szerződést. Ez a módszer gyors és kényelmes megoldást kínál.
- Telefonon: Hívja a kiválasztott biztosító ügyfélszolgálatát, ahol telefonos ügyintézés keretében is megkötheti a szerződést.
- Személyesen: Látogasson el a biztosító irodájába, ahol személyesen is intézheti a biztosítás megkötését.
- Biztosítási ügynökön keresztül: Forduljon egy megbízható biztosítási ügynökhöz, aki segíthet a szerződés megkötésében, és tanácsokat adhat a legjobb lehetőségekről.
A biztosítónak az ajánlat beérkezését követően 15 napja van arra, hogy eldöntse: elfogadja-e az ajánlatát. A kockázatviselés kezdete a szerződésben megjelölt dátum, illetve online kötés esetén az ajánlat elküldésének pillanata. Online szerződés kötése esetén van lehetőség halasztott díjfizetéssel kötni a szerződést, ami azt jelenti, hogy 60 napon belül kell befizetni az első díjat.
A KGFB Évfordulója és a Biztosítóváltás
A kötelező biztosítás évforduló dátuma megtalálható a biztosítási kötvényben, amit a biztosító küldött neked. A szerződés évfordulója fel van tüntetve a kötvényen, melyet a biztosítás megkötése után küldött ki a jelenlegi biztosítója, valamint feltüntetik az ún. index levélben is, amelyről tájékoztatják a következő biztosítási időszakra esedékes díjáról. Kötelező gépjármű-felelősségbiztosítás esetén biztosítási évfordulója előtt 50 nappal biztosítója köteles kiküldeni Önnek egy úgynevezett index levelet, amelyben tájékoztatja a következő évre (biztosítási időszakra) esedékes biztosítási díjáról, valamint a bónusz besorolásáról is. Az új tarifáról a biztosítónak a biztosítási évforduló előtt 50 nappal kötelező írásban tájékoztatni az ügyfelet.
Évforduló dátumának meghatározása
- Ha Ön 2010. január 1-je előtt vásárolta gépjárművét vagy lett annak üzembentartója, akkor KGFB szerződésének évfordulója minden év december 31.
- A 2010. január 1-jét követően vásárolt gépjármű üzembentartójának az évfordulója a tulajdonszerzés (üzembentartó váltás) napjához igazodik.
- Ha valaki például április 1. napján vált a gépjármű üzembentartójává, akkor KGFB szerződésének (éves) biztosítási időszaka minden esetben április 1-től következő év március 31-ig tart, és április 1-jei kockázatviselési kezdettel köthet új KGFB szerződést.
- Évfordulós váltás esetében is meg kell adni az igényelt kockázatviselési kezdetet. Ez ilyenkor mindenkinek fix, a jelenlegi szerződésének kockázatviselési kezdete.
Biztosítóváltás és Felmondás
KGFB váltásra évente egyszer van lehetőséged. A kötelező gépjármű-felelősségbiztosítást (KGFB) főszabály szerint évente egyszer, az évfordulóra lehet felmondani. A felmondást legkésőbb az évforduló előtti 30. napig kell eljuttatni a biztosítóhoz, de a kalkuláció már az évforduló előtti 60. naptól elindítható. Meglévő biztosítása felmondásának legkésőbb az évforduló előtti 30. napig be kell érkeznie biztosítójához. Például, ha a szerződés kezdő napja június 1., a felmondásnak legkésőbb május 1-jéig kell a biztosítóhoz beérkeznie, amely így május 31-én (a szerződés évfordulóján) 24 órakor megszűnik. A felmondást követően az új időszakra új szerződést kell kötnie a kiválasztott biztosítóval. Évfordulós felmondás esetén a szerződő visszakötheti biztosítását ugyanahhoz a biztosítóhoz, erre van lehetőség.
A Biztosítási Díj és a Bonus-Malus Rendszer
Magyarországon az éves kötelező gépjármű-felelősségbiztosítás (KGFB) díja jelenleg átlagosan 30-70 ezer forint között mozog. A biztosítás díját számos tényező befolyásolja: a gépjármű típusa és életkora, a tulajdonos lakhelye, a vezetési előzmények (pl. bonus-malus besorolás), valamint a biztosító által kínált kedvezmények (pl. gyermekkedvezmény, vagy a gépjármű futásteljesítményének megadása). A kötelező biztosítás esetében minden biztosító meghatároz egy alapdíjat, így a biztosítási díj elsősorban ettől függ. Az alapdíjat a jármű és az üzembentartó adatai alapján határozzák meg, így befolyásoló tényező lehet például a lakcím, az életkor, a jármű teljesítménye, hengerűrtartalma.
Bonus-Malus Rendszer
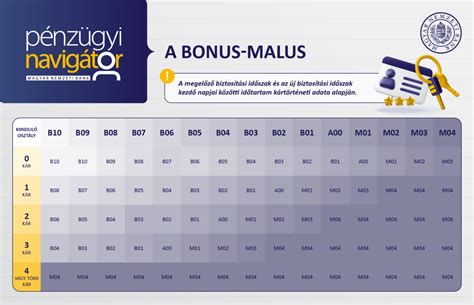
A bonus-malus rendszer olyan, mint az iskolában a piros pont és a fekete pont. A rendszer maga úgy épül fel, hogy van egy alap osztály (A00), és innen lépkedhetsz felfelé minden kármentes időszak után (B01-B10). A bonus-malus rendszer nemcsak a személyautókra, hanem a motorokra, buszokra, teherautókra és vontatókra is kiterjed, de a besorolásodat nem tudod egyik járműről a másikra átvinni. A bónusz besorolás ugyan személyhez kötődik, viszont új autó vásárlásakor a második gépjármű A00 kategóriába kerül, párhuzamos üzemeltetés megjelölése miatt. A biztosítók díjkedvezménnyel jutalmazzák a balesetmentes vezetést (bónusz), és csökkentéssel büntetik a káreseményeket (malusz). A bonus-malus besorolás az autó üzemeltetőjéhez, tehát, hozzád, kötődik, nem az autóhoz. Biztosító váltás esetén a bónusz nem veszik el. Egy központi rendszerbe kerülnek feltöltésre a biztosítás adatai és kötvényszám alapján ellenőrzik le a szerződő által megadott bónuszt. A biztosítók a bonus-malus fokozatot a központi kártörténeti nyilvántartásból kérdezik le, azt külön igazolni nem kell, de kiemelten fontos helyesen megadni az előzményszerződés kötvényszámát.
Díjfizetési Módok és a Díjnemfizetés Következményei
A kötelező biztosítás díja fizethető negyedévente, félévente vagy évente. A kötelező biztosítást havi díjfizetéssel nem lehet fizetni. Az éves díjfizetéstől eltérő díjfizetési mód a legtöbbször magasabb KGFB díjjal párosul. A díj befizetésére mindig 60 napod van - ez maga a türelmi idő. Ennyi ideig érvényes marad a biztosításod akkor is, ha még nem fizettél. A szerződés díjfizetéssel való hatályban tartása jogszabályban rögzített kötelessége a szerződőnek, még abban az esetben is, ha a biztosító nem küld felszólítást, csekket, vagy az késve érkezik meg.
A díjfizetés időzítésénél figyelembe kell venni, hogy a fizetési kötelezettség az érintett biztosító bankszámláján történő jóváírással a jóváírás napján minősül pénzügyileg teljesítettnek, ezért a díjfizetésről legkésőbb nem az esedékességtől számított 60. napon, hanem - a díjfizetési formától függően - már napokkal e határidő előtt kell intézkedni. Ha a díj meg nem fizetése miatt szűnik meg a szerződés, akkor minél hamarabb újra kell kötni a biztosítást, mert a díjjal nem rendezett napokra fedezetlenségi díjat számolnak fel. Érvényes kötelező biztosítás nélkül nem lehet forgalomban a gépjármű. Ha mégis így teszel, akkor fedezetlenségi díjat kell fizetned erre az időszakra. Ennek mértékét a MABISZ (Magyar Biztosítók Szövetsége) határozza meg. Díjnemfizetés okkal megszűnt szerződés esetén kizárólag annál a biztosítómnál lehet új szerződést kötni, ahol a megszűnt előzményszerződésünk volt.
A KGFB Szerződés Megszüntetése
A KGFB megszűnhet a jármű tulajdonosváltása, forgalomból való végleges kivonása vagy a biztosítási díj nemfizetése miatt. Ugyanakkor érdekmúlás esetén - például ha eladják vagy ellopják a járművet - a biztosítás évfordulón kívül is megszűnhet.
| Megszűnés oka | Leírás |
|---|---|
| Díjnemfizetés | Ha az esedékes díjat a türelmi idő (60 nap) alatt nem fizetik be. A szerződés automatikusan megszűnik. |
| Érdekmúlás (pl. eladás, lopás) | Gépjármű eladása, ellopása, forgalomból való végleges kivonása esetén megszűnik a biztosítási érdek, ezzel együtt a szerződés is. |
| Tulajdonosváltás | Az új tulajdonosnak az adásvétel napjától új KGFB szerződést kell kötnie. A régi szerződés érdekmúlás okán szűnik meg. |
| Forgalomból való kivonás | Ideiglenes vagy végleges kivonás. Ideiglenes kivonás esetén a szerződés szünetel, díjat nem kell fizetni. |
| Szerződés évfordulója | Évente egyszer felmondható az évforduló előtt legalább 30 nappal. Ezután új szerződés köthető. |
| Közös megegyezés | Kérelemre a biztosítóval közösen megszüntethető a szerződés, különösen ha a felmondási határidőn túl esedékes. |
| Szerződő halála | Nem szűnik meg automatikusan. A hagyatéki végzés lezárásáig a vélhető örökösnek kell rendeznie a díjat, utána pedig új biztosítást kell kötni, az elhunyt nevéről pedig töröltetni kell. |
Tulajdonosváltás és Eladás
Gépjármű eladásakor be kell mutatni a biztosítónak a tulajdonjogot átruházó (adásvételi) szerződést. Az eladónak csak annyi a dolga, hogy a gépjármű tulajdoni lap másolatát be kell nyújtania az eladást követő 8 napon belül a kormányablaknál. Az adásvételtől számított 15 napon belül át kell íratnunk vásárolt gépjárművünket a kormányablaknál.
Lopás és Forgalomból Való Kivonás
Ha ellopták a gépjárművet, rendőrségi nyomozás veszi kezdetét. Miután ez lezárult, kézhez kapja a tulajdonos a rendőrségi nyomozást lezáró határozatot, aminek birtokában ki tudja a forgalomból vonatni az eltulajdonított gépjárművet. A határozat kézhezvételéig a kötelező biztosítás díját rendezni kell. A lopás érdekmúlásnak számít. A lopással megszűnik a biztosítási érdek, ezzel együtt a szerződés is. A rendőrségi eljárás alatt már a járművet ideiglenesen ki lehet vonni a forgalomból, tehát már ez alatt szünetelni fog a díjfizetés.
A KGFB szüneteltetése csak akkor lehetséges, ha a jármű ideiglenesen ki van vonva a forgalomból. Ha kivonod a forgalomból az autót, akkor szünetel a biztosítás, tehát fizetned sem kell. A szünetelés addig tart, amíg újra forgalomba nem helyezed a kocsit. Ha csak ideiglenesen szeretné kivonatni, 2 hónaptól 1 év időtartamra van lehetősége. A kormányablaknál kell igényét bejelenteni és a díját megfizetni. Addig, amíg a gépjármű ideiglenesen ki van vonva a forgalomból szünetel a szerződés, tehát fedezetlenségi díjat sem számolnak fel.
Végleges forgalomból való kivonás esetén a közlekedési igazgatási hatósághoz kell kérelmet benyújtani, a következőkkel együtt: bontási átvételi igazolás, forgalmi engedély, törzskönyv, jármű hatósági jelzése (rendszámtábla, azonosítási tábla).
Nemzetközi Érvényesség és a Zöldkártya
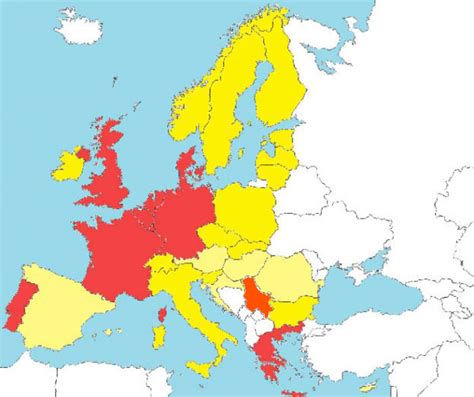
A kötelező biztosítás az Európai Gazdasági Térség (EGT) országaiban (az Európai Unió tagállamai plusz Izland, Liechtenstein, Norvégia, és Svájc) és a Zöldkártya rendszerhez csatlakozott országokban is érvényes. Európa legtöbb országában már nem kell semmilyen igazolást vinned magaddal, ugyanis a magyar forgalmi rendszám igazolja a KGFB fedezetet. Ha elhagyod az Uniót, akkor szükséged lesz a Zöldkártyára, ami a nevével ellentétben fekete-fehér. Ezzel tudod igazolni, hogy van érvényes biztosításod. Ezt a dokumentumot ingyen igényelheted online vagy ügyfélszolgálatainkon. A zöldkártya a magyarországi kötelező gépjármű-felelősségbiztosítás igazolására szolgál. Akkor van rá szükség, ha külföldön ér minket baleset. Ha nincs zöldkártya nálunk, az alábbi országok határát csak külön biztosítás megkötése után léphetjük át gépjárművünkkel:
- Azerbajdzsán
- Fehéroroszország
- Irán
- Izrael
- Marokkó
- Moldova
- Montenegró
- Oroszország
- Törökország
- Tunézia
- Ukrajna
Káresemény Kezelése és Kárrendezés
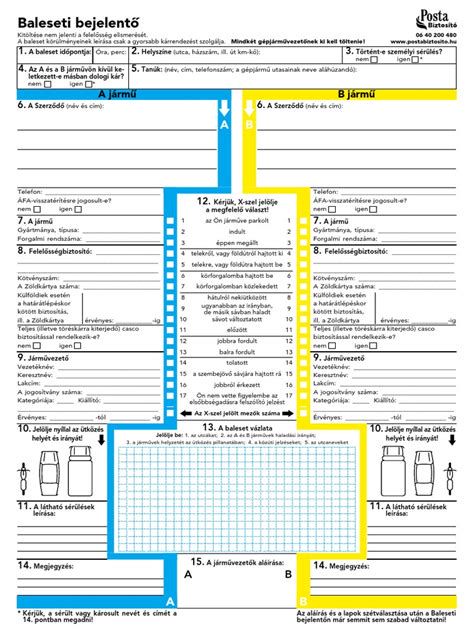
Káresemény esetén minden esetben ki szükséges tölteni a kárbejelentő lapot. Ezen szerepelnek a felek személyes adatai, biztosítás kötvényszáma és a baleset pontos leírása. Baleset esetén mindenképpen hívjunk rendőrt. Az EU területén egységes baleseti bejelentő nyomtatványt kell mindenképp kitölteni. Ha te voltál a vétlen fél, akkor 30 napod van bejelenteni a károkozó biztosítójának a baleseted. A károkozónak a balesetet követően 5 napja van bejelenteni a kárt a biztosítójánál, míg a károsultnak ugyanerre 30 nap áll rendelkezésére. A kárbejelentés folyamata során első lépésként a baleseti bejelentőt (kék-sárga nyomtatvány) kell kitölteni, amely a biztosítók számára a kárrendezés alapját képezi. Második lépésként érdemes képi bizonyítékokat készíteni az űrlap aláírása után, azaz javasolt a helyszín és a károk fotózása. Ha nem az vezeti a gépjárművet akinek a nevére a kötelező biztosítás szól és így történik a károkozás, abban az esetben is a szerződő kötelező biztosítására térítenek.
Kártérítés és Totálkár
Kártérítés esetén a biztosító felkér egy kárszakértőt a kár mértékének felbecsülésére. Ezután ajánlatot tesznek az ő jelzése alapján. Ezt a károsult ha elfogadja azonnal kifizetésre kerül az összeg. Számlás vagy számla nélküli lehetőségek közül választhatsz. Ha a számla nélküli opciót választod, akkor mi kiszámoljuk a kártérítés összegét, és elutaljuk neked. A számlás megoldás fordítva működik: megjavítják az autódat, a számlát elküldöd nekünk, mi pedig ez alapján fizetünk. A biztosító a kárrendezéshez szükséges dokumentumok beérkeztétől számított 15 napon belül, de ezek beérkezése hiányában is köteles a kártérítési igény benyújtásától számított 3 hónapon belül a károsultnak kártérítési javaslatot tenni.
Ha nem beazonosítható a károkozó kötelező gépjármű-felelősségbiztosítása, a MABISZ számára kell írni. Ilyen esetben a MABISZ-hoz fordulhatsz, ők fogják kifizetni neked a kárt az ún. Kártalanítási Számla terhére. Gazdasági totálkár esetén az autónak olyan rossz az állapota, hogy a helyrehozása többe kerülne, mint amennyit maga a jármű ér. Műszaki totálkár esetén olyan műszaki része sérült az autónak, ami miatt még javítás esetén sem lenne lehetséges a biztonságos közlekedés az adott gépjárművel. Totálkár esetén is csak a károsult részére teljesítenek. Alapesetben a biztosító kikalkulálja a roncsautó baleset előtti forgalmi értékét, majd ebből az értékből kivonja a roncsautó piaci értékét. Károkozás esetén a szerződőnek lehetősége van a kár összegét visszafizetni a biztosító részére. Ha ezzel a lehetőséggel él, a bónuszt nem sorolják vissza, viszont a károkozói pótdíjat így is fel fogják számolni.
Kiegészítő Biztosítások és Kedvezmények
Érdemes megfontolni az alábbi biztosítások kötését: CASCO, utasbiztosítás, gépjármű asszisztencia szolgáltatás - utóbbi üzemzavar esetén lehet nagy segítség. A kiegészítő biztosítások választéka igen bőséges, és biztosítónként változik. Ha a kötelező mellé CASCO-t is kötünk, azzal nemcsak mások kárát, hanem a saját járművünkben keletkezett, akár saját hibából eredő károkat is fedezhetjük. A Casco akkor segít, ha autód valamilyen karambol, elemi kár vagy hasonló eseményben megsérül. Az asszisztencia szolgáltatás a gépjármű-biztosítások, köztük a CASCO biztosítások kiegészítő eleme, amely vészhelyzetekben nyújt segítséget az autósok számára. Együttkötési kedvezmény abban az esetben vehető igénybe, ha a biztosító hirdet meg erre vonatkozóan lehetőséget. Általában a kötelező biztosítással együtt, vagy a kötés előtt meghatározott napig kell kötnie egy CASCO-t, lakásbiztosítást vagy életbiztosítást.
A Biztosítási Alkuszok Szerepe
A biztosítási alkusz közvetítő szerepet tölt be az ügyfél és a biztosítótársaság között. Kapcsolatban áll a biztosítókkal, és közvetíti azok termékeit. Időt és pénzt takaríthat meg, hiszen cégünk minden ügyintézést átvállal Ön helyett. Amennyiben cégünkön keresztül köti meg biztosítását, legkésőbb az évforduló előtti 35. napig meg kell kötnie szerződését, és vagy elektronikus, vagy saját kezűleg aláírt alkuszi megbízással kell rendelkeznie nálunk, hogy garantáltan tudjuk intézni Ön helyett jelenlegi biztosításának felmondását.
Fogyasztóvédelem a KGFB-ben
Fogyasztóvédelmi szempontból kifogásolható az az eljárás, amikor a biztosító a díjtarifáját oly módon alakítja ki és teszi közzé, hogy adott ügyfélcsoport számára - például konkrétan meg nem határozott kedvezmények meghirdetésével - a következő évi díj előre, pontosan nem határozható meg. A Magyar Nemzeti Bank a díjak ilyen módon való meghirdetését nem tartja elfogadhatónak és hatósági eszközökkel szerez érvényt a jogszabályi előírásoknak. Ha kérdése merül fel a kgfb-ügyintézéssel kapcsolatban, vagy problémája adódik a szolgáltatóval, keresse az MNB Ügyfélszolgálat munkatársait!
tags: #kotelezo #gepjarmu #felelossegbiztositas #megkotese #fordulokor