A gépjármű-bérbeadás egyre népszerűbb forma, amely magánszemélyek és vállalkozások számára egyaránt számos előnnyel jár. Egy átlagos autó használati rátája 5 és 15 százalék között mozog, így a kocsid bérbeadásával nemcsak a gépjárműved fenntartási költségeit fedezheted, hanem egyéb célokra is pénzt gyűjthetsz vele, egy „négykerekű malacperselyt” csinálhatsz az autódból. Ráadásul, mivel egy autó megalkotása körülbelül 5 tonna CO2 kibocsátással jár, a bolygó szempontjából az lenne a legkedvezőbb forgatókönyv, ha minél kevesebben tartanának igényt saját autóra. Ehhez te is hozzájárulhatsz, ha bérbe adod a kocsidat. Azonban a gépjárművek bérbeadásához kapcsolódó adózási és számviteli szabályok összetettek és számos tényezőtől függenek, legyen szó akár magánszemélyről, akár társas vállalkozásról.
A gépjármű-bérbeadás adózási alapjai magánszemélyek és vállalkozások számára
Magánszemélyek bérbeadása és annak adózása
Adózni kell a tevékenységből származó jövedelem után, ha egy magánszemély bérbe adja saját tulajdonú autóját. Ha az ügyvezető bérbe adja a személygépkocsiját a kft.-nek, akkor bérbeadásból származó jövedelme keletkezik. Az Szja tv. [1995. évi CXVII. törvény a személyi jövedelemadóról] keretei között adószámos (nem egyéni vállalkozóként önálló tevékenységet folytató) magánszemélyként a tételes költségelszámolás alkalmazásával (Szja tv. 3. számú mellékeltében részletezettek szerint) vagy a bevétel 10 százalékát költségnek tekintve adózhatunk. Amennyiben év közben a tételes költségelszámolást választja a bérbeadó, akkor az éves bevalláskor sem térhet át a 10% költsékhányad alkalmazására. Minden esetben igaz, hogy a bérbeadónak jövedelem megállapításakor figyelemmel kell lenni arra, hogy a bevétel 50%-nál több költséget nem lehet érvényesíteni.
Az SZJA törvény rendelkezései alapján önálló tevékenység minden olyan tevékenység, amelynek eredményeként a magánszemély bevételhez jut, és nem tartozik a nem önálló tevékenységek körébe. A magánszemély tételes költségelszámolást alkalmazhat abban az esetben, ha azokról rendelkezik igazolással hitelt érdemlő módon. Például, ha a gépjármű bérbeadása cég, azaz kifizető részére történik, úgy a vállalkozás kötelezett az adók összegét megállapítani, levonni, bevallani és megfizetni az adóhatóság felé.
Ha a bérbevevő egy másik magánszemély, akkor az adókat a bérbeadó magánszemélynek kell befizetnie. A kiszámolt jövedelem után a 15% szja-t és a 27% eho-t negyedévente be kell fizetnie. Ha a bérbevevő egy vállalkozás, akkor ennek a cégnek kötelessége levonni a 15% szja-t és befizetni a 27% egészségügyi hozzájárulást. Az eho-t már nem a magánszemélytől vonja le, az a bérbevevőt terheli. Amennyiben főfoglalkozású egyéni vállalkozóként folytatja a tevékenységet, és csak olyan személyeknek nyújtja a szolgáltatást, akik/amelyek nem minősülnek az adózás rendjéről szóló törvény szerinti kifizetőnek (nem egyéni vállalkozó magánszemély vagy őstermelő), akkor a kisadózók tételes adójának szabályait (KATA) is alkalmazhatja. Az adó összege havi 50 ezer forint, de magában foglalja a szociális hozzájárulási adót is.
Vállalati gépjármű-bérbeadás és lízing
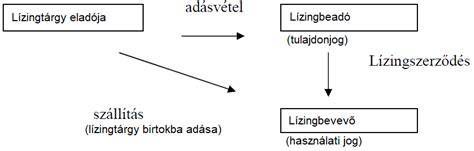
Fontos különbséget tenni a lízing és a bérlet között, mivel az elszámolási feladatok lényegesen eltérő szabályok alapján történnek. A nyílt végű lízingelt (bérelt) személygépkocsi havi bérleti díját elszámolják a kötelezettséggel szemben, de az értékcsökkenés elszámolása a Tao-tv. szerinti szabályok alapján történik, ami hosszú és rövid bérleti időszakok esetén is speciális figyelmet igényel.
Kérdés merülhet fel, ha nyílt végű pénzügyi lízing lejártakor a lízingbe vevőnek joga van 3. személyt kijelölni vevőként. Ha a társaság a tulajdonos ügyvezetőjét jelölné ki vevőként, aki a maradványértéken megvenné a személygépkocsit, és a lízingszerződés szerinti maradványérték lényegesen alacsonyabb az aktuális piaci árnál, akkor az Áfa-tv. 14. §-ának (2) bekezdése alapján az ingyenes jogátengedés kapcsán adókötelezettsége nem merül fel. Egy gépjármű-kereskedő cég, amely új és használt gépkocsik értékesítésével foglalkozik, bérbe adhatja a készletre megvásárolt gépkocsikat. Nyilvánvalóan eltérés van abban és akkor, ha egy cég esetenként ad bérbe gépkocsit vagy rendszeresen.
Az ÁFA (általános forgalmi adó) szabályai a gépjármű-bérbeadásban
ÁFA levonás és adómentesség
Az általános forgalmi adóról szóló 2007. évi CXXVII. törvény (Áfa-tv.) számos speciális szabályt tartalmaz a személygépkocsik bérbeadásával és üzemeltetésével kapcsolatban.
Az Áfa-tv. 87. §-ának b) pontja szerint mentes az adó alól a termék értékesítése abban az esetben, ha az értékesítést megelőzően a termékhez kapcsolódó előzetesen felszámított adó az Áfa-tv. 124. és 125. §-ai szerint nem vonható le. Így például, ha egy kiválással létrejött cég olyan személygépkocsikat értékesít, amelyeket a jogelőd vásárolt még 2008. 01. 01. előtt, és az akkor érvényben lévő előírások szerint nem vonta le az előzetesen felszámított áfát, akkor az értékesítés áfa mentesen történik.
Függetlenül attól, hogy az adóalany adólevonásra jogosító gazdasági tevékenységéhez kapcsolódik-e, az Áfa-tv. 124. § (1) bekezdés a) és b) pontjai alapán főszabály szerint nem vonható le semmilyen, a személygépkocsi üzemeltetéséhez szükséges üzemanyag (pl. motorbenzin, gázolaj, elektromos energia) beszerzését terhelő előzetesen felszámított adó. Főszabály alóli kivételként levonható ugyanakkor a személygépkocsi üzemeltetéséhez kapcsolódóan beszerzett üzemanyag áfája, ha az üzemanyag beszerzése igazoltan továbbértékesítési célt szolgál [Áfa-tv. 125. § (1) bekezdés a) pont]. A továbbértékesítési cél Áfa-tv. 259. § 22. pont szerinti fogalma feltételezi a mástól szerzett termék saját használat vagy egyéb módon történő hasznosítás nélküli értékesítését.
Ez azt jelenti, hogy amennyiben az üzemanyag értékesítése nem önálló ügyletként, hanem egy másik ügylet részeként teljesül, így például annak költsége a személygépkocsi-bérleti szolgáltatás részeként jelenik meg, annak díjába (díjképző tényezőként) vagy adóalapjába (járulékos költségként) épül be, akkor az üzemanyag a bérleti szolgáltatás részévé válik, és így az üzemanyag egyéb módon történő hasznosítása valósul meg. Ebben az esetben az Áfa-tv. alkalmazásában az adóalany nem üzemanyag értékesítést teljesít, hanem bérbeadási szolgáltatást, ezáltal az üzemanyag ilyen módon történő értékesítése nem felel meg az Áfa-tv. továbbértékesítési cél fogalmának. Ennek eredményeképp az ilyen konstrukcióban értékesített üzemanyag beszerzésének előzetesen felszámított adóját a bérbeadó nem vonhatja le.
Azonban, ha az adóalany úgy értékesíti az üzemanyagot a bérbeadási szolgáltatás mellett, hogy az megtartja önálló jellegét, vagyis a kettőt nem lehet egy, egységes ügyletként kezelni az áfában, akkor teljesülni fog a továbbértékesítési cél, és az adóalany levonhatja az üzemanyag beszerzését terhelő áfát. Ez alapvetően akkor áll fenn, ha a bérlő szabadon dönthet arról, hogy az üzemanyagot a bérbeadótól vagy mástól vásárolja meg, szabadon dönt arról, hogy mikor és mennyit tankol, és a bérbeadó pontosan azt a mennyiséget számlázza ki a bérlő felé a bérbeadástól elkülönülten (külön számlán vagy önálló tételként), amit a bérlő felhasznált, és a bérbeadó nyilvántartása alkalmas az önálló értékesítés feltételének való megfelelés alátámasztására.
Az Orbán-kormány pusztítása összevethető a tatárjárással – Magyar Péter felszólalása élőben
A személygépkocsi üzemeltetéséhez, fenntartásához szükséges egyéb termékek (pl. téli/nyárigumi, motorolaj) áfája az Áfa-tv. 124. § (1) bekezdés c) pontja alapján főszabály szerint nem vonható le, szintén attól függetlenül, hogy a termékek egyébként az adóalany adólevonásra jogosító gazdasági tevékenységét szolgálják-e. Főszabály alóli kivételként ugyanakkor mégis levonható e termékek beszerzésének előzetesen felszámított adója, ha a személygépkocsit bérbeadással hasznosítják, és a bérbeadó közvetlen anyagjellegű ráfordításként beépíti a termékek költségét a bérbeadási szolgáltatásának adóalapjába [Áfa-tv. 125. § (2) bekezdés c) pont].
A személygépkocsi üzemeltetéshez, fenntartáshoz szükséges szolgáltatások (pl. mosatás, szerelés) áfájának 50%-a vonható le [Áfa-tv. 124. § (4) bekezdés a) pont], feltéve, hogy egyébként azok az adóalany adólevonásra jogosító gazdasági tevékenységéhez legalább részben kapcsolódnak. Teljes egészében levonható azonban ezeknek a szolgáltatásoknak az áfája, ha a járművet egészében vagy túlnyomó részben bérbeadással hasznosítják, és a bérbeadó a bérbeadási szolgáltatásának adóalapjába beépíti közvetlen anyagjellegű ráfordításként e szolgáltatások költségeit [Áfa-tv. 125. § (2) bekezdés c) pont].
Főszabály szerint nem vonható le a parkolási szolgáltatás (parkolási díj) és az úthasználati szolgáltatás (autópályadíj) áfája sem [Áfa-tv. 124. § (2) bekezdés e), f) pont]. Ezen szolgáltatások adója csak akkor vonható le, ha igazoltan az Áfa-tv. 15. § szerinti, azaz ún. közvetített szolgáltatásnyújtás teljesítése érdekében veszik igénybe [Áfa-tv. 125. § (1) bekezdés d) pont]. Ez azt jelenti, hogy a parkolási szolgáltatás, vagy útdíjhasználati díj áfáját akkor vonhatja le a személygépkocsi bérbeadója, ha a parkolási, úthasználati szolgáltatást a bérbeadó a saját nevében, de a bérlő javára veszi igénybe, azaz a bérbeadó rendeli meg, a nevére szólnak a számlák, de ténylegesen a bérlő parkol, illetve használja az autópályát, és e szolgáltatásokat az adóalany a bérlő felé az előzőekben részletezett elvek szerint önállóan nyújtja, és nem a bérbeadási szolgáltatás mellékszolgáltatásaként.
Összefoglaló táblázat az ÁFA levonhatóságáról személygépkocsi bérbeadás esetén
| Költség típusa | Főszabály szerinti ÁFA levonhatóság | Kivételes ÁFA levonhatóság (bérbeadás esetén) | Részletes feltételek |
|---|---|---|---|
| Üzemanyag | Nem levonható [Áfa-tv. 124. § (1) a), b) pont] | Levonható [Áfa-tv. 125. § (1) a) pont] | Igazalt továbbértékesítési cél (önálló ügyletként, nem a bérleti díj része) |
| Egyéb termékek (pl. gumi, olaj) | Nem levonható [Áfa-tv. 124. § (1) c) pont] | Levonható [Áfa-tv. 125. § (2) c) pont] | Közvetlen anyagjellegű ráfordításként beépül a bérbeadási szolgáltatás árába |
| Szolgáltatások (pl. mosatás, szerelés) | 50% levonható [Áfa-tv. 124. § (4) a) pont] | Teljes egészében levonható [Áfa-tv. 125. § (2) c), f) pont] | Ha a járművet egészében/túlnyomó részben bérbeadással hasznosítják ÉS beépül a bérleti díjba VAGY az ellenérték legalább 50%-át továbbszámlázzák |
| Parkolási díj, autópályadíj | Nem levonható [Áfa-tv. 124. § (2) e), f) pont] | Levonható [Áfa-tv. 125. § (1) d) pont] | Igazoltan közvetített szolgáltatásként nyújtják (bérbeadó saját nevében, de bérlő javára veszi igénybe és önállóan számlázza tovább) |
Új áfa szabályok és az eÁFA rendszer
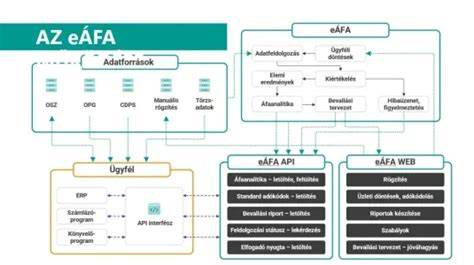
A nyártól hatályos adócsomag több új elemet tartalmaz az áfa körében is. Új szabály lép életbe a csoportos adóalanyiság vonatkozásában, emellett bővülnek az adóalap utólagos csökkentésének esetei. Az elektronikus áfarendszer (eÁFA) bemutatkozása új távlatokat nyit az adózás világában. Bár néhány hiányosság még fennáll, az új rendszer könnyen integrálható és segítheti a vállalkozásokat az adóbevallások hatékonyabb elkészítésében. Ha szeretné egyszerűsíteni az adózási folyamatot, az eÁFA rendszer a megoldás!
Speciális esetek: Nemzetközi bérbeadás és csoportos adóalanyiság
Egy általános forgalmi adózást alkalmazó kft. személygépkocsit bérelhet egy német GmbH-tól, amely a leányvállalata, piaci áron. Az Áfa-tv. 37. §-a szerint kell eljárni az adókötelezettség megállapításakor. Amennyiben az első 12 hónapban nem valósul meg a legalább 90%-os mértékű hasznosítás, akkor az áfa levonására nincs lehetőség, s az esetleg 100%-ban levont áfa levonását vissza kell korrigálni abban a bevallási időszakban, amelyben az áfát levonták. Ezt követően, ha valamely időszakban legalább a 90%-os bérbeadási tevékenységhez való használati arány teljesül, akkor az Áfa-tv. 135. §-a szerint lehet eljárni.
Ha egy cégautóként használt gépjárművet 6 hónap után használt gépjárműként értékesítenek az EU-ba vagy 3. országba, akkor speciális szabályok érvényesülnek. Amennyiben az adóköteles bérbeadásra tekintettel áfa akárcsak részben is levonható, akkor az értékesítésnél az Áfa-tv. 87. §-a szerint kell eljárni. Ha a más EU-s tagállamba irányuló értékesítés során az Áfa-tv. 89. §-a alkalmazandó, amennyiben az értékesítés harmadik országba történik, akkor az adómentességhez az Áfa-tv. 98. §-a szerinti feltételeknek kell teljesülniük.
Helyi Iparűzési Adó (HIPA) és Cégautóadó
HIPA kötelezettség és adóalap
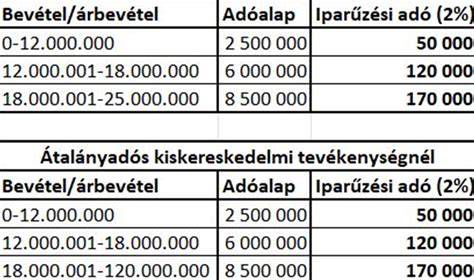
A Htv. 35. §-a és 37. §-a (1) bekezdése alapján az állandó jellegű iparűzési tevékenység utáni adókötelezettség a vállalkozó székhelye, telephelye szerinti településen áll fenn. A Htv. a székhely fogalmát az 52. §-a 41. pontja szerint határozza meg. Például, ha egy társaság tevékenysége saját tulajdonú személygépjárművek tartós bérbeadása és teljes körű üzemeltetése, flottakezelése, és megrendelői az ország különböző településein működő vállalkozások, akiknek a többsége a telephelyünk szerint illetékes önkormányzat területén rendelkezik székhellyel, akkor a HIPA kötelezettség a telephely szerinti önkormányzatnál áll fenn.
Levonható-e a társaság tulajdonában lévő, adóköteles tevékenységvégzésre használt személygépkocsira megvásárolt autópálya-matrica 7,5%-a a HIPA összegéből? Igen, a Htv. 40. §-a szerint csökkenthető a társaságunk által megvásárolt, autópálya-matrica díjával. Kizárólag a társaságunk saját célra használt gépjárműveihez megvásárolt autópálya-matrica díjait lehet figyelembe venni. Ha a bérbe vevő partnereknek "továbbszámlázott" autópálya-matrica díját is figyelembe veszik, az is a HIPA adóalap csökkentésére szolgálhat.
Cégautóadó
Abban az esetben, ha a cég költséget számol el egy gépjármű után, úgy cégautóadó fizetési kötelezettsége is keletkezik. A cégautóadó új rendszerét valójában azért vezették be, mert a magánszemélyek a tulajdonukban nem lévő személygépkocsikat magáncélra használják. Így van-e cégautóadó-fizetési kötelezettség, ha a bérbe adott autók nem a cég saját tulajdonában vannak, hanem operatív lízing konstrukcióban maga is bérbe veszi ezeket, és ügyfelei között magánszemélyek is vannak? Igen, a finanszírozó bank az operatív lízingdíjról számlát állít ki, amit a cég közvetített szolgáltatásként továbbszámláz a magánszemély felé bérleti díjként, ekkor is felmerülhet a cégautóadó.