Az üzleti életben a stabilitás és a megbízhatóság kulcsfontosságú. Sajnos előfordul, hogy egy vállalkozás fizetésképtelenné válik, és nem tudja kifizetni a fennálló tartozásait. Ez az állapot, amelyet csődnek nevezünk, komoly következményekkel jár mind a vállalkozás, mind a hitelezői, mind pedig az azzal kapcsolatban álló magánszemélyek és befektetők számára.
A koronavírus, a gazdasági válság, az energiaválság, az infláció és az elmúlt 3-4 év eseményei azonban sok céget ellehetetlenítettek, vagy a csőd szélére sodortak. Az üzleti csőd általában adósságot jelent. Egy vállalkozás akkor jelent csődöt, amikor már nem tudja fizetni a számláit, és nincs esély arra, hogy több adósságot tudjon felvállalni azok kifizetésére. Pénzügyi szempontból tehát fizetésképtelenségről beszélünk, ha az összes kötelezettség meghaladja az összes eszközt. Általános tény, hogy a profitszerzés sem garantálhatja a csőd elkerülését. Ugyanis emellett még fennálhat a probléma, hogy nem tudod fizetni a számláidat. Emellett hiába a sok értékesítés, ha túl sok kintlévőséged van, hiszen a munkavállalókat, a hiteleket, szállítókat stb. fizetni kell.
A csődeljárás és felszámolási eljárás
Ha a vállalat csődközeli állapotba kerül, a vállalat tényleges megszűnését lehetőség van elkerülni az úgy nevezett csődeljárással. Az 1991. évi XLIX. A csődeljárás az adós és a hitelező között zajlik olyan esetben, ha szándékában áll kifizetni tartozásait, viszont jelen pillanatban erre nem képes, ezért haladékot kér. A csődeljárás lényege, hogy a vállalatnak lehetősége van tárgyalni az adósságairól és a visszafizetés feltételeiről a hitelezővel. Ilyenkor igyekeznek egy az adós és a hitelező számára kedvező módon megállapodni (csődegyezséget kötni), melynek célja a vállalati működés átszervezése, átalakítása. Tehát a csődeljárás egy kísérlet arra, hogy a vállalat működését normalizálják, és az képes legyen kötelezettségeinek eleget tenni. Sajnos magyar esetben a csődeljárások szinte kivétel nélkül sikertelenek, a vállalat fizetésképtelen marad, és megindítják ellene a felszámolási eljárást.
Felszámolási eljárás csődeljárás nélkül is indítható, ha már nincs egyáltalán esély a teljes csőd elkerülésére, azonban ez nem jellemző eset - általában a csődeljárás sikertelensége esetén indul meg a felszámolási eljárás.
Ha a vállalat fizetésképtelen állapot közelébe került, akkor ezt felismerve csődeljárási kérelmet kell benyújtani a cég székhelye szerint illetékes bíróságnak. Ha a kérelemnek a bíróság helyt ad, akkor az erről szóló végzés a cégkönyvben jelenik meg. Innen lehet tájékozódni a partnerek aktuális helyzetéről. Ha valamelyik partner ellen eljárás indul csőd jelei miatt, akkor 30 nap áll rendelkezésre a követelések bejelentésére. Ennek hiányában az adós cég irányában fennálló követelések nem kerülnek nyilvántartásba, és nem kapja vissza a pénzét. Fontos, hogy a csődeljárás alatt álló félnek a Cégközlönyben való megjelenéstől számítva öt munkanapon belül értesítenie kell partnereit az eljárás elindulásáról. Hogy még egyértelműbb legyen, hogy az adott cég csődeljárás alatt áll, a folyamat ideje alatt meg kell változtatni a nevét: a hosszú nevet a „csődeljárás alatt” toldattal kell kiegészíteni, illetve a rövid nevet a „cs.” rövidítéssel. Miután a bíróság jóváhagyta a csődeljárást, az adós cég kap egy vagyonfelügyelőt. Ezután következik a csődeljárás legfontosabb része, az egyezségi eljárás, ahova a hitelezők és a vagyonfelügyelő kerül meghívásra. A csőd közelébe jutott cégnek elő kell állnia egy tervvel, amelynek célja a fizetőképesség helyreállítása, illetve az adós megállapodik a hitelezőkkel az adósság rendezésének feltételeiről. A tárgyalás eredményét a cégvezető köteles a bíróság felé közölni és megállapodást köteles mellékelni. Ezután a bíróság a csődeljárást befejezettnek minősíti.
A vállalkozói csőd okai és megelőzése
A csőd általában hosszabb eseménysorozat eredménye, ritka, hogy egyik napról a másikra következzen be, és ennek megfelelően, ha figyelmesek vagyunk, észrevehetünk árulkodó jeleket. Az utóbbi évek történései a legstabilabb cégeket is megtépázták. Azonban a csőd csak az olyan vállalkozásokat érte utol, ahol a válság és a járvány előtt is voltak problémák. De mik is ezek az okok?
- Elégtelen pénzügyi tervezés: Fontos szabály, hogy ne kezdj el projektet, ha nincs elég pénzed. Épp ezért hasznos, ha teszteled az üzleti ötleted úgy, hogy az ne hagyd azt tönkremenni.
- Az ügyfélkör hiánya vagy függősége: Az üzleti élet egyik legnagyobb problémája, ha nem tudod, kik az ügyfeleid. Képzelj el egy autókereskedőt, aki megpróbál eladni valakinek egy autót, és fogalma sincs, ki az. Ez történhet a vállalkozásoddal, ha nem vizsgálod meg az ügyfélkörödet. Egy másik szempont, amelyet figyelembe kell venned, hogy ne függj túlságosan az ügyfelektől.
- Alkalmazkodás hiánya: Hiába van nagyszabású terved, jó üzleti modelled és stratégiád, ha nincs mögötte kellő rugalmasság.
- Rossz adóstratégia és pénzügyi menedzsment: A megfelelő adóstratégia, a kalkuláció, az eszköz- és pénzáramlás mind segíthetnek felkészülni, és kordában tartani az anyagiakat.
- Munkavállalói problémák: Az üzleted az emberektől függ. A vezetők tévednek az alkalmazottak mikromenedzselésével. Ha nem adsz nekik teret a növekedéshez, akkor a bizalom sem alakulhat ki. Bízz a munkavállalóidban, javítsd a munkahelyi elégedettséget, ne mikromenedzselj, de ne is lépj teljesen hátra!
- Likviditási problémák: A magyar kis- és középvállalati (KKV) szektor egyik legnagyobb kihívása a likviditás fenntartása. A likviditási gondokban a legfájdalmasabb az, hogy a vállalkozás alapvetően jól működik, de a keményen elvégzett munkáért lassan fizetnek az ügyfelek. Ezzel együtt viszont a vállalkozás továbbra is gyorsan kell, hogy fizesse a számláit. Különösen igaz ez azokra a vállalkozásokra, akik nagyobb méretű, és így nagyobb tárgyalási erővel rendelkező cégeknek szállítanak be, mint például a hiper- és szupermarketek.
A könyvelő szerepe csődközeli helyzetben
A pénzügyeid intézése és a különféle problémák kezelése nem csak a Te feladatod. A könyvelő azért van, hogy segítsen. Minden lényeges információt elérhetővé kell tenned könyvelőd számára. Ha a cégnek kiegyenlítetlen számlái vannak, és a jövőben csőd fenyeget, egy könyvelő segíthet a cég talpon maradásában. Áttekinti a vállalat által biztosított pénzügyi információkat, és olyan módszereket talál ki, amelyekkel pénzt takaríthat meg. Így megszabadulhatsz a vállalat fennálló tartozásaitól. A könyvelők szakértelme olyan területeken is segíthet, mint az eszközök és kötelezettségek felülvizsgálata. Meghatározhatják, hogy mit lehet felszámolni vagy felvenni az adósságok és a közösen tartott források törlesztésére.
Az első dolog, amit a könyvelőd megtesz szorult helyzetben, az, hogy teljes körű könyvvizsgálatot végez a vállalat pénzügyeiről. Minden költségjelentést, vezetői bónuszt és egyéb kiadást alaposan megvizsgál, hogy megbizonyosodjon arról, hogy ésszerű kiadások keletkeztek. Egyes esetekben szervezeti átalakítás szükséges. A könyvelőd segíthet az adósságrendezésben és a szerkezetátalakítási tervek kidolgozásában. Sokkal célszerűbb egy, a vállalat számára működő és a kormányt kielégítő fizetési terv előkészítése. A cashflow röviden pénzmozgást jelent: kifelé és befelé áramló összegeket, amelyet célszerű a lehető legstabilabban tartani. Vállalkozóként bajba kerülhetsz, ha engedékeny vagy a számláiddal. Míg a cégek sokszor az ügyfeleknek általában 30 napot adnak tartozásuk kifizetésére, egyes vállalatok nem érvényesítik az ügylet feltételeit.
Faktoring: Megoldás a likviditási problémákra
A hitelfelvétel egy lehetséges megoldás a likviditási gondokra, viszont van vele néhány gond. Először is kisebb és újabb vállalkozások kevés eséllyel folyamodnak hitelért. Ezen felül a folyamat maga hosszú időt vesz igénybe. A helyzet nehéz - de nem megoldhatatlan! Van megoldás, ami kiutat jelent a likviditási bajok okozta szorongatott helyzetből. „A hitel egy eléggé rossz dolog - de legalább értem. De mit is jelent az, hogy faktoring?”
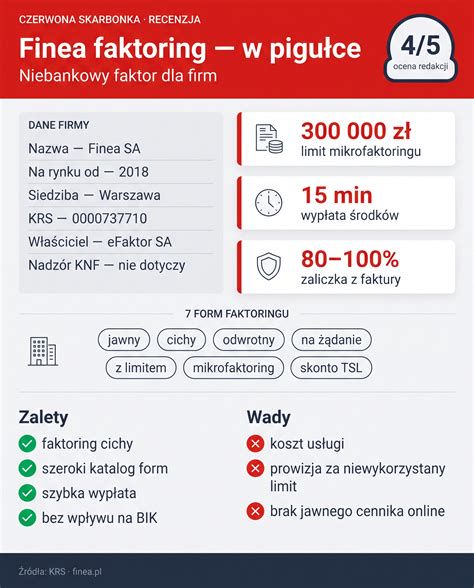
A faktoring bizonyos szempontból hasonló a hitelhez, hiszen egy pénzintézet (a „faktor” vagy „faktorház”) folyósít pénzt egy vállalkozás felé. Szemléltessük egy példával: A beszállító (például egy tejüzem) leszerződött egy hipermarket lánccal, hogy tejet szállítson. Annak ellenére, hogy minden szerződésben vállalt feladatát tökéletesen teljesítette, a hipermarket lánc mégis 60 napra fizet. A tejüzem tehetetlen, a hipermarket lánc a legnagyobb felvásárlója, így nélküle nem tud boldogulni. Nem ideális helyzet, ezért jön képbe a faktor és a faktorálás. A tejüzem dönthet úgy, hogy „eladja” a számláját (pontosabban a számla által megtestesített követelést) egy faktorháznak. A kifizetés a gyakorlatban valójában két részletben történik: az első részlet a számla kb. 80-90%-ra rúg. Ez az a rész, amit a szállító egyből megkap. A fennmaradó rész az úgynevezett maradványérték. Ezt a vállalat akkor kapja meg, mikor a vevő kifizette a tartozását. A hangsúly a kockázatvállaláson van. Míg a hitel esetében a hitelező a - példánkban - szereplő tejüzem kockázatát vállalja, addig a faktoringnál más a helyzet. Miután a számlát a vevő fogja kiegyenlíteni, így a faktorház valójában a vevő visszafizetési kockázatát viseli, nem a szállítóét. A beszállító itt megnyugodhat, hiszen a számla behajtása elsősorban a faktorház felelőssége.
A faktoring típusai és előnyei
A faktoringnak két fő típusa van:
- Vissztehermentes faktoring: Ennél a fajtánál miután megtörtént a vállalkozás faktorálta a számláját, a teljes kockázat átszáll a faktorházra.
- Visszterhes faktoring: Itt, az előző példával ellentétben, ha a vevő nem fizet, akkor a faktorház visszamehet a szállítóhoz, hogy az „vásárolja vissza” a behajthatatlan számláit.
A faktoring költsége sok tényezőn múlik, elsősorban a számlafizetés határidején, illetve az ügylet kockázati szintjén. Általánosságban elmondható, hogy a KKV szegmens számára elérhető faktoring szolgáltatás teljes költsége egy harmincnapos számlára vetítve 1,0-1,5% körül várható. A pontos költség persze ügyletfüggő.
A faktoringnak több szempontból hasznos lehet kis- és középvállalatoknak:
- Gyors kifizetés: A szállító hamar a pénzéhez juthat. Nincsenek többé 60-90-120 napos határidők.
- Kisebb követelésállomány, kevesebb gond: Kevesebb lesz a kinnlévő számla, így kevesebb az adminisztráció és nem kell üldözni az ügyfeleket.
- Több idő és pénz a vállalkozásra: A vállalat vezetője így nem azzal tölti az idejét, hogy ügyfeleket üldöz, hanem ehelyett a vállalattal tud foglalkozni. Ugyanígy a hamarabb befolyt pénzt új termékekre, projektekre lehet fordítani.
- Kisebb és újabb cégeknek is: Lassan fizető, de megbízható vevők esetében. Sok kis- és középvállalat küzd azzal, hogy, bár nagy és megbízható cégnek szállítanak, az lassan fizet. Fiatal cégeknek is megoldást nyújthat.
- Növekvő vállalatoknak: A vállalatnak lennének új vevői, de nincs kapacitása, mert lassan fizetik ki a jelenlegi ügyfelei? Így nincs több várakozás és nem kell többet futni a vevő után, aki esetleg késik a fizetéssel: ez innentől a faktor gondja.
Betét- és Befektetővédelem: Az OBA és a Beva
Közismert, hogy létezik egy biztosítási alap, ami bankcsőd esetén kártalanít, de hogy mire terjed ki ez az ún. OBA-garancia és mire nem, azzal kapcsolatban sok tévhit él. Az Országos Betétbiztosítási Alap, röviden OBA azért jött létre, hogy bankcsőd esetén kártalanítsa a bank ügyfeleit. Egy bank akkor van csődben, mikor az ügyfelek (betétesek) ki akarják venni a pénzüket, és a bank nem tudja őket kifizetni, mert nincs hozzá elég tőkéje, fizetésképtelenné vált. Ilyenkor az OBA-garancia védi meg őket: az Országos Betétbiztosítási Alap fejenként és bankonként 100.000 euró (kb. 38 millió Ft) összegig kártalanítja az ügyfeleket.
Az OBA 1993 és 2019 között 17 bank betéteseit kártalanította, összesen 267 milliárd forint összegben. A kártalanításhoz 2008 óta önerő sem szükséges. Sőt nem is kell külön kérelmezni a kifizetést, automatikusan jár. Ha több banknál van számlád, akkor mindegyik számlára külön-külön vonatkozik a százezer eurós biztosítás. A kártalanítást forintban fizetik ki 10 munkanapon belül. Az eurót a kártalanítást megelőző napon érvényes MNB devizaárfolyamon számítják át forintra. Az OBA-garancia nemcsak a betétekre (tőkére), hanem azok kamatára is vonatkozik. Nem igaz azonban az a tévhit, hogy az OBA a betétként elhelyezett összegből 100.000 eurónak megfelelő összegű forintot és azon felül az utána járó kamatot is korlátlanul kifizeti. Az OBA-garancia kiterjed az egyéni vállalkozói bankszámlákra is, kivéve az egyéni ügyvédet, az önálló bírósági végrehajtót és a közjegyzőt. Ha egyéni vállalkozóként és magánszemélyként is volt pénzed ugyanannál a banknál, akkor érdemes tudnod, hogy betétbiztosítási szempontból a kettő elkülönül egymástól.
Az OBA kártalanításnak is vannak feltételei, amiknek teljesülnie kell ahhoz, hogy jogosult légy a pénzügyi kompenzációra. Az egyik legfontosabb, hogy a csődbe jutó intézménynek OBA-tagsággal kell rendelkeznie. Az OBA-garancia csak olyan intézményekre vonatkozik, ahol betétek elhelyezése lehetséges, azaz csak bankokra, lakás-takarékpénztárakra, takarékszövetkezetekre és hitelszövetkezetekre érvényes a védelem. Csak annak jár a kártalanítás, aki a betét tulajdonosa vagy résztulajdonosa. Az örökösök vagy kedvezményezettek is jogosultak a kártalanításra. Az OBA kártalanítás másik feltétele, hogy te mint a bank ügyfele a pénzmosás és terrorizmus finanszírozásának megelőzéséről szóló törvényben előírt módon beazonosított légy.
Az OBA-garancia kivételei és korlátai
Az OBA-garancia nem vonatkozik az olyan esetekre, amik nem felelnek meg az előzőekben felsorolt feltételeknek. Nem védi például:
- a bankok által 2003. január 1. előtt és 2015. július 2. után kibocsátott, névre szóló, hitelviszonyt megtestesítő értékpapírokat,
- a bank által kínált egyéb megtakarításokat, mint például a befektetési jegyek,
- a nem magyarországi székhelyű hitelintézeteket, így például a Revolutot vagy a Wise-t sem.
Ahogy arról a Revolut veszélyeiről szóló cikkünkben bővebben is írtunk, a Revolut hivatalosan egy Litvániában bejegyzett cég, így nem a magyar jegybank, hanem a litván pénzügyi felügyelet ellenőrzi a működését. Ebből kifolyólag nincs magyarországi székhelye, banklicensze vagy tőkeereje, így nem tagintézménye az OBA-nak, nincs rá OBA-garancia. A Revolutra ennek a litván megfelelője, a litván betétbiztosító (DII, Deposit and Investment Insurance) védelme vonatkozik. Ahogy arra az OBA egy sajtóközleményben felhívta a figyelmet, a DII 131 millió eurós vagyona messze alulmaradt az OBA 220 millió eurós vagyonával szemben, pedig a Revolut csődje esetén ebből kellene kártalanítani mind a 18 millió ügyfelüket. Ha a Revolut fizetésképtelenné válna, akkor a magyar jegybank nem tud segíteni. Ebben az esetben a litván felügyelethez kellene fordulnod, ahol litván, esetleg angol nyelven tudnád az ügyed intézni.
Befektetővédelmi Alap (Beva)
A magyarországi befektetési szolgáltatók ügyfeleit nem az OBA, hanem a Befektető-védelmi Alap, azaz a Beva védi. Abban az esetben fizet a Beva, ha egy Beva-tagintézet nem tudja kiadni az ügyfelük számára a nevén nyilvántartott értékpapírt vagy pénzt, és emiatt a Magyar Nemzeti Bank felszámolást kezdeményezett. A kártalanításhoz kérelmet kell beadni, ezután a kifizetés 15 napon belül megtörténik. A kártalanítás tehát a Beva-tag befektetési szolgáltatók csődjére vonatkozik. A Wise befektetői tevékenységet is folytat a TINV Europe AS nevű cégen keresztül, ennek az engedélyét az észt felügyelő hatóság, a Finantsinspektsioon állította ki, és nem az MNB. A Wise befektetéssel élő ügyfeleit csőd esetén nem a Beva, hanem az észt garanciaalap (Tagatisfond) kártalanítja fejenként 20.000 euró összeghatárig. A kompenzáció 5 hónapon belül érkezik meg.
Összehasonlító táblázat: OBA és Beva kártalanítási feltételei
| Jellemző | Országos Betétbiztosítási Alap (OBA) | Befektetővédelmi Alap (Beva) |
|---|---|---|
| Mire vonatkozik? | Banki betétek (tőke és kamat) | Értékpapírok és pénz befektetési szolgáltatóknál |
| Kártalanítási határ | 100 000 euró / személy / bank | 20 000 euró / személy / szolgáltató |
| Kifizetés pénzneme | Forintban (MNB árfolyamon) | Forintban |
| Kifizetés ideje | 10 munkanap (max. +10 munkanap) | 15 nap |
| Kérelem szükséges? | Nem (automatikus) | Igen |
| Tagintézmények | Magyar bankok, takarékszövetkezetek, lakás-takarékpénztárak | Magyar befektetési szolgáltatók |
| Kizárt intézmények pl. | Revolut, Wise (nem magyar székhelyűek) | Wise (észtegyesített garanciaalap védi) |