A gépjárművek beszerzése, üzemeltetése és adózása komplex feladatot jelent a vállalkozások számára. A különböző jogszabályok, mint az áfa, a tao, az szja, a cégautóadó és a számviteli előírások eltérő szabályait egyszerre kell figyelembe venni. A "Gépjárművek a vállalkozásban - adózási és költségelszámolási kézikönyv" célja, hogy gyakorlati útmutatást nyújtson a gépjárművek beszerzéséhez, lízingeléséhez, üzemeltetéséhez és adózásának kezeléséhez.
Gépjárművek Adózása és Költségelszámolása Vállalkozásoknál
A gépjármű adójogi besorolásának eltérő fogalomhasználata miatt előfordulhat, hogy ugyanazon gépjármű az egyik törvény alapján személygépjárműnek minősül, a másik törvény alapján pedig nem. Az Áfa tv., a Szja tv. és a Gjt. eltérő fogalmakat alkalmaz, ezért a vállalkozásnak minden esetben a használat célját és a jármű műszaki jellemzőit is vizsgálnia kell. A besorolási kategóriák eltérő jogi megfogalmazása dominóhatást indít el: indokolatlanul levont áfa, elmaradt cégautóadó, hibás költségelszámolás, és végül adóbírság.
Személygépjármű Fogalma az Áfa Törvény Szempontjából
Az általános forgalmi adóról szóló törvény 124. § (1) bekezdés b) pontja értelmében azok a termékek minősülnek személygépkocsinak, amelyek a vámtarifaszám 8703 alá sorolhatók. A mindennapi gyakorlatban az adóalany számára nem szükséges foglalkozni a vámtarifa szerinti besorolással, mivel a járművek típusengedélyének kiadásakor a hatóság minden esetben alaposan megvizsgálja a jármű jellemzőit. Ennek eredményeként a forgalmi engedélybe a gépjármű személygépkocsi jellegét a kiadott típusengedély alapján jegyzik be. A forgalmi engedély olyan hivatalos iratnak minősül, amely egyértelműen meghatározza a gépjármű kategóriáját. A fentiek alapján egy jármű akkor minősül személygépkocsinak, ha forgalmi engedélyében M1 vagy M1G kategóriába tartozó bejegyzés található. Előfordulnak olyan gépjárművek is, amelyek nem vesznek részt a közúti forgalomban, tehát nem rendelkeznek forgalmi engedéllyel, mégis személygépkocsinak kell őket tekinteni a vámtarifaszám szerinti besorolásuk alapján. Ilyen gépjármű például a golfkocsi, a motoros szán, illetve a versenyautó. Kiemelten fontos, hogy a könyvelő ne hagyja magát megtéveszteni olyan elnevezések által, mint a lakóautó vagy a kisbusz, ugyanis az adókötelezettség megállapítása szempontjából kizárólag a forgalmi engedélyben szereplő hivatalos bejegyzés bír relevanciával. Ezen kívül fontos megjegyezni, hogy a személyi jövedelemadóról szóló törvényben szereplő személygépkocsi definíciója az általános forgalmi adó szempontjából nem alkalmazható, így az ebből fakadó értelmezés az áfa-kötelezettség megállapítása során nem vehető figyelembe.
ÁFA Szabályok Személygépjármű Beszerzése Esetén
Személygépkocsi beszerzése esetén az általános szabály szerint az általános forgalmi adó nem vonható le. Kivételt képeznek azok az esetek, amikor a járművet kifejezetten továbbértékesítési céllal, vagyis kereskedelmi forgalomba szánt árunak szerzik be, ekkor az adólevonás lehetősége fennáll. További kivételt jelent az is, ha a gépjárművet túlnyomó részben, ésszerű időn belül, legalább 90%-os arányban adóköteles taxiszolgáltatáshoz vagy adóköteles bérbeadási tevékenységhez használják fel. Az ésszerű időtartam hosszát a jogszabály nem konkretizálja, ezért célszerű azt egyéves időintervallumban meghatározni. A 90%-os felhasználási arány megállapítására a futásteljesítmény, azaz a kilométeróra állása alapján célszerű támaszkodni. A szabály alkalmazásakor figyelemmel kell lenni az Áfa törvény 135. §-ában foglalt előírásokra is. Például, amennyiben a vásárlás évében nem történt meg a jármű bérbeadása, a beszerzéskor felszámított áfa nem volt levonható. Ha azonban az elkövetkező öt év - vagyis a figyelési időszak - bármelyikében a járművet legalább 90%-ban bérbeadásra használják, úgy az adott évre vonatkozóan a beszerzéskor felszámított általános forgalmi adó egyötöd része levonhatóvá válik az adott év utolsó adóelszámolási időszakában. Ugyanezt a szabályt fordított esetben is alkalmazni kell: amennyiben a beszerzéskor levonható volt az adó, de a figyelési idő alatt olyan év fordul elő, amikor a 90%-os bérbeadási arány nem teljesül, úgy a felszámított áfa egyötöd részét vissza kell fizetni az adott év utolsó adóbevallási időszakában. A jogszabály külön nevesíti a halottszállító járműveket, amelyek esetében megengedi az adó levonását. Számomra különös, hogy évtizedekkel ezelőtt olyan jogértelmezés alakult ki, amely szerint a gépjármű-kereskedők nem vonhatják le a bemutató autóik beszerzésekor felszámított áfát, noha ezen járműveket nyilvánvalóan továbbértékesítési szándékkal szerzik be. A hatóság ugyanis ez esetben nem ismeri el a továbbértékesítési célt, és emiatt nem engedélyezi az adólevonást.
A vállalkozások döntő többsége személygépkocsit nyíltvégű lízing keretében szerez be. A nyíltvégű lízing útján történő beszerzés nem minősül termékbeszerzésnek, következésképpen nem tekinthető személygépkocsi-vásárlásnak sem, így a lízingdíjakban szereplő általános forgalmi adó levonását a jogszabály nem tiltja. A zártvégű lízing ezzel szemben termékbeszerzésnek számít, ezért az erre vonatkozó levonási tilalom alkalmazandó erre a beszerzési - vagy más néven finanszírozási - formára. Használt személygépkocsi vásárlása esetén kizárólag abban az esetben számítanak fel az eladók áfát a vevő részére, ha a szóban forgó járművet az eladó korábban olyan célra hasznosította, amely során az adólevonásra jogosult volt. Amennyiben olyan használt jármű képezi az adásvétel tárgyát, amelyre a korábbi beszerzés során nem történt adólevonás, az eladó vagy adómentesen értékesíti, vagy különbözeti adó alkalmazásával számlázza azt. Az értékesítés adómentes, ha a vállalkozás tárgyi eszközként tartott járművét adja el. Különbözeti adózás alkalmazandó abban az esetben, ha a gépjárművet használt autóval kereskedő vállalkozás értékesíti. Harmadik ország területéről történő személygépkocsi beszerzése esetén - függetlenül attól, hogy a jármű új vagy használt - a vámhatóság mindig kivet vámáfát. Ez a vám áfa csak abban az esetben vonható le, ha a járművet taxiszolgáltatáshoz vagy bérbeadáshoz használják fel. Amennyiben a járművet az Európai Unió más tagállamából vásárolják, és a magyar vevő adómentes számlát kap, úgy belföldön közösségi beszerzés címén áfát kell fizetni, amelyet szintén csak akkor lehet levonni, ha a gépjárművet taxizáshoz vagy bérbeadáshoz hasznosítják. Ha a magyar vevő olyan számlát kap az eladótól, amelyen az szerepel, hogy a jármű árrésadózott használt termékként kerül értékesítésre, úgy belföldön nem keletkezik áfafizetési kötelezettsége.
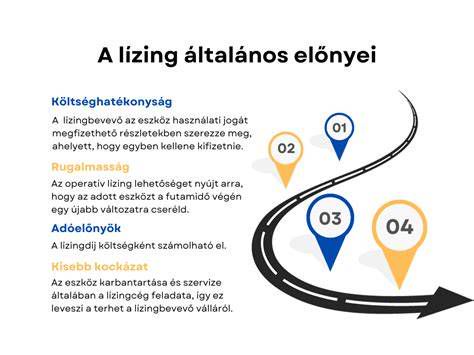
Érdemesebb céges autót vásárolni vagy lízingelni?
Személygépjármű Bérbevétele, Nyílt Végű vagy Operatív Lízing Esetén Alkalmazandó ÁFA Szabályok
Személygépkocsi bérbevétele, valamint nyíltvégű vagy operatív lízing keretében történő használatba vétele esetén az egyes időszakokra vonatkozó használati díjakat tartalmazó számlák általános forgalmi adó tartalmának levonására nem vonatkozik tételes tilalom. A vállalkozás számára két lehetőség áll rendelkezésre. Az egyik módszer szerint a vállalkozó útnyilvántartás vezetésével megosztja a havi díjakat tartalmazó számlák áfa-tartalmát levonható és nem levonható részre, az üzleti célú és magánhasználat arányának megfelelően. A másik megoldás az 50%-os átalány szerinti levonás alkalmazása, amely során a számlán szereplő áfa-tartalom felét a vállalkozó automatikusan levonhatja. A két megközelítést a vállalkozás akár havonta is váltogathatja, ami azt jelenti, hogy a havi díjak áfa-tartalmának legalább 50%-a mindenképpen levonható. A Nemzeti Adó- és Vámhivatal további jogértelmezése szerint, ha az adózó egyaránt végez áfa-levonásra jogosító és ilyen jogot nem biztosító tevékenységet is, akkor a személygépkocsi bérleti díjának áfa-tartalmát első lépésben e tevékenységek arányában szükséges megosztani, és ezt követően az így meghatározott levonható adó 50%-a érvényesíthető a vállalkozó által az átalány levonás szabálya szerint. Fontos megjegyezni, hogy a nyíltvégű lízing első, általában jelentősebb összegű díjrészlete esetében az adólevonási jog ugyanúgy megilleti az adóalanyt, mint a későbbi, rendszeres részletek esetében. E nagyobb összegű első részletre semmilyen speciális szabály nem vonatkozik. Ennek ellenére egyes szerzők - feltehetően belső igazságérzetük vagy bizonyos félelmek vezérelte megfontolások mentén - megszorító értelmezéseket próbálnak megalkotni az első részlettel kapcsolatban. Szeretném hangsúlyozni, hogy ezen vélekedések nem rendelkeznek törvényi alapokkal, továbbá a Nemzeti Adó- és Vámhivatal sem tett közzé e tárgykörben semmilyen hivatalos iránymutatást. A személygépkocsi bérlője a jövőben - ugyanúgy, mint a jármű tulajdonosa - nem jogosult a gépkocsihoz kapcsolódó üzemanyag és alkatrészek áfa-tartalmának levonására.
Gépjárművek Adózásának További Aspektusai és Költségelszámolási Szabályok
A gépjárműadó fizetési kötelezettséget a jármű műszaki paraméterei (teljesítmény, gyártási év és környezetvédelmi besorolás) határozzák meg. A gépjárműadó és a cégautóadó önálló adókötelezettségek, ugyanakkor a személygépkocsi után megállapított és határidőben megfizetett gépjárműadó a cégautóadóból levonható. Külföldi rendszámú személygépkocsi esetén a cégautóadó-fizetési kötelezettséget az határozza meg, hogy a gépjármű használatával összefüggésben Magyarországon történik-e költségelszámolás. A mezőgazdasági őstermelők és a tételes költségelszámolás szabályai szerint adózó egyéni vállalkozók saját tulajdonú személygépkocsi üzleti használata esetén útnyilvántartás helyett havi 500 kilométer átalányt is alkalmazhatnak, amelyhez norma szerinti üzemanyagköltség és kilométerenként 15 forintos normaköltség számolható el. Magánszemélyként akkor kell cégautóadót fizetni, ha a személygépkocsi használatával kapcsolatban tételes költséget számolnak el. Az átalányadózó és kisadózó egyéni vállalkozókat ezért főszabály szerint nem terheli cégautóadó. Kiküldetési rendelvény alapján kizárólag saját tulajdonú vagy közeli hozzátartozó tulajdonában lévő gépjármű után fizethető adómentes költségtérítés. A személygépkocsik javítási és karbantartási költségei elszámolhatók, ugyanakkor az áfa törvény 124. §-a alapján fő szabály szerint az áfa nem levonható, kivéve a jogszabályban említett eseteket. Javítási szolgáltatás esetén az áfa 50 százalékban vonható le. A vállalkozás által vásárolt üzemanyag költségként elszámolható, a személygépkocsi magáncélú használatához kapcsolódó üzemanyagköltséget viszont meg kell téríttetni a használóval. A céges gépjármű magáncélú használatához kapcsolódó úthasználati díj és autópálya-matrica adómentes juttatásnak minősül. Léteznek olyan munkakörök, amelyek nem állandó, hanem földrajzilag eltérő munkába járást igényelnek, pl. egy vállalkozásnak az országban több településen van munkahelye és a dolgozó napi munkavégzése hol ehhez, hol ahhoz a telephelyhez kötődik. A kötelező és az adható költségtérítések helyes elszámolásához minden esetben rögzíteni kell, hogy az adott napon pontosan hol van a munkavégzés helye. A munkáltató a tehergépjármű munkába járásra történő használata esetén kilométerenként legfeljebb 30 forint adómentes térítést adhat a munkavállalónak.
Gépjármű Beszerzés Közbeszerzési Eljárás Keretében: Tartós Bérlet
A központosított közbeszerzési rendszerről, valamint a központi beszerző szervezet feladat- és hatásköréről szóló 168/2004. Korm. rendelet tárgyi hatálya szerint a központosított közbeszerzések hatálya alá tartozó kiemelt termékek felsorolását az 1. számú melléklet tartalmazza. Ebben a mellékletben az alábbi tárgymeghatározást találjuk:
- Gépjárművek
- Személyszállító gépjárművek
- Haszongépjárművek
- Gépjármű-flottaüzemeltetési szolgáltatások
- Új gépjárművekhez kapcsolódó szolgáltatások
A gépjárművek csoport keretében tehát szerződés új gépjárművekre, haszongépjárművekre és kapcsolódó szolgáltatásokra köthető. Ajánlatkérő a közbeszerzési eljárás eredményeként személygépjárműveket kíván tartós bérletbe venni és ahhoz kapcsolódóan teljes körű, flotta rendszerű szolgáltatást kíván igénybe venni gépjármű bérleti és flottarendszerű üzemeltetési keretszerződés keretében. A Keretszerződés a Felek általi - eltérő időpont esetén a későbbi - aláírás napját követő napon lép hatályba és az alapmennyiséggel érintett gépjárművek átvételének napjától számított 48 hónapig tartó határozott időre jön létre azzal, hogy az egyedi bérleti szerződések (EBSZ) hatálya ezen alapmennyiség átvételéhez kötött határidőn túl nem terjeszkedhet. Az egyes kategóriákban és azokon belül sem kötelező azonos márkát megajánlani. A megajánlott személygépjárművek csak újak lehetnek. Új gépjárműnek minősül az a gépjármű, amely forgalomba helyezve sem Magyarországon, sem pedig külföldön nem volt, bemutató, illetve próbajárműként nem használták, és a gépjármű kilométeróra szerinti futásteljesítménye nem éri el az 50 km-t. Az előírt minimum feltételekkel megegyező, vagy annál kedvezőbb jellemzőkkel rendelkező jármű felelhet meg műszaki és kereskedelmi szempontból. A minimális műszaki tartalmat a műszaki leírás kategóriánként rögzíti. Ajánlatkérő az ár mellett a Co2 kibocsátás átlagos értékét értékeli a megajánlott, nem elektromos gépjárművek vonatkozásában. A beszerzés alapmennyisége 16 darab személygépjármű, Ajánlatkérő ezen felül további 5 darab személygépjármű bérletére opciós jogot köt ki. A személygépjárművek kategóriánkénti mennyiségét és minimálisan elvárt műszaki paramétereit a műszaki leírás szerint adja meg Ajánlatkérő. Ajánlatkérő az alapmennyiség beszerzésére vállal kötelezettséget. A gépjárművek környezetvédelmi besorolása tekintetében elvárt minimumkövetelmény: a megajánlott gépjárművek meghajtó motorjainak környezetvédelmi besorolása CO2 kibocsátás tekintetében meg kell felelnie minimálisan az „EURO 6”-os normának. A tartós bérleti és a kapcsolódó flottarendszerű üzemeltetési támogatás pontos konstrukciójára vonatkozó feltételeket a keretszerződés tervezet tartalmazza részletesen. Ajánlatkérő a gépjárműveket csak bérelni kívánja, azok sem a futamidő alatt, sem azt követően nem kerülnek Ajánlatkérő a tulajdonába.
Az ajánlathoz csatolni kell az I. számú excel ajánlati táblázatot, mely a megajánlást számszakilag kifejező ártáblázat, és a teljes 48 havi futamidőre vonatkozó megajánlást tartalmazza. Ez SZAKMAI AJÁNLATNAK MINŐSÜL, és ennek megfelelően korlátozottan hiánypótolható a Kbt. 71.§ (8) bekezdésének megfelelően. Az ajánlatban a megajánlott gépjárművek műszaki jellemzőit a II. számú excel ajánlati táblázatban megadott minimum feltételek mellé, közvetlenül összehasonlítható módon, azonos dimenzióban és mértékegységben kell beírni és az így kialakított megajánlást csatolni kell az ajánlathoz, mely SZAKMAI AJÁNLATNAK MINŐSÜL, és ennek megfelelően korlátozottan hiánypótolható a Kbt. 71.§ (8) bekezdésének megfelelően. FIGYELEM, A TÁBLÁZAT 21 MUNKALAPBÓL ÁLL! A táblázatban az egyes soroknál igen/nem jelöléssel kell jelölni, hogy a megajánlott személygépjármű tartalmazza-e a kívánt felszereltséget, illetve megfelel-e az elvárt követelményeknek, ahol a táblázat üres négyzetet tartalmaz, ott a megajánlott személygépjármű adatait kell beírni Ajánlattevőnek. Ahol a táblázat szerinti kötelező megajánlás van, ott a nemleges megajánlás az ajánlat érvénytelenségével jár. Az ajánlathoz csatolni kell a III. számú excel ajánlati táblázatot, mely a minőségi szempontra tett megajánlást számszakilag alátámasztó táblázat, és csak a nem elektromos, megajánlott gépjárművek CO2 kibocsátására vonatkozó minőségi szempontra tett megajánlásra vonatkozik. Ez SZAKMAI AJÁNLATNAK MINŐSÜL, és ennek megfelelően korlátozottan hiánypótolható a Kbt. 71.§ (8) bekezdésének megfelelően.
Flottakezelési Szolgáltatások a Tartós Bérlet Keretében
A nyertes Ajánlattevő feladatát az Ajánlatkérő egyes járművekre vonatkozó egyedi bérleti szerződések (EBSZ) alapján a gépjárművek leszállítása, folyamatos rendelkezésre bocsátása és a járművekkel kapcsolatos flottakezelési szolgáltatások jelentik. Az Ajánlattevő által nyújtandó részletes szolgáltatást a közbeszerzési dokumentumok körében rendelkezésre bocsátott keretszerződés tartalmazza. Flottakezelési feladatok különösen:
- A biztosító által kiállított éves díj befizetését igazoló okmány, valamint a nemzetközi zöldkártya megküldése azok folyamatos meglétének biztosítása.
- A biztosítási események adminisztrálása, folyamatos nyomon követése.
- Folyamatos kontroll a biztosító társaság felé, törekvés a minél kedvezőbb kondíciók elérésére a kárrendezéseknél.
- A nyertes ajánlattevő a gépjárművekre az általa kiválasztott biztosítónál, az általa kialkudott feltételekkel teljes körű casco- (10%, de minimum 100.000,- Ft önrész, amennyiben a gépjármű bekerülési értéke igazoltan meghaladja a bruttó 30 millió Ft-os értéket úgy 10%, de minimum 500.000,- Ft önrész) és kötelező gépjármű felelősségbiztosítási szerződéseket köt (mely biztosítási díjak a bérleti díj részét képezik), és a bérlet futamideje alatt gondoskodik a biztosítási fedezetek folyamatosságáról.
- A gépjárműveket terhelő adók megfizetése [az ajánlattétel időpontjában hatályos jogszabályok alapján, így különösen, de nem kizárólagosan: gépjármű adó, cégautó adó].
- Hasonló felszereltségű csereautó biztosítása, a 24 órát meghaladó, a gépjármű műszaki problémájából adódó javítás esetén.
- A gépjárművek rendeltetésszerű használatához szükséges terv szerinti karbantartás és természetes elhasználódásból eredő javítási, karbantartási, szervizelési szolgáltatások elvégzése.
- A javítások során a gyári alkatrészek beépítésének, valamint a gyári technológiai előírások betartásának, a gyártómű által előírt minőségű anyagok felhasználásának ellenőrzése.
- Gumiabroncsok szezonális cseréjének biztosítása, lebonyolítása, a lecserélt gumik nyilvántartása, tárolása.
- Prémium kategóriájú gumiabroncsok biztosítása.
A zártvégű pénzügyi lízing az áfa rendszerében termékértékesítésnek minősül, ezért a teljes ügylet áfája már a gépjármű birtokbaadásakor esedékessé válik. Nyílt végű pénzügyi lízing esetén a maradványérték azt az értéket jelöli, amelyen a futamidő végén a lízingbe vevő vagy az általa kijelölt harmadik személy külön adásvételi ügylet keretében megszerezheti a gépjármű tulajdonjogát. A maradványérték nem része a lízingszerződés szerinti fizetési kötelezettségnek, ezért a futamidő alatt nem számlázható és nem is könyvelhető követelésként. A lízingszerződés csupán a tulajdonszerzés lehetőségét biztosítja, amelyről a lízingbe vevő a futamidő végén dönthet. Pénzügyi lízing esetén az értékcsökkenést a lízingbe vevő számolja el, mivel a gépjármű az ő könyveiben szerepel. A gépjármű bérleti díja devizában is meghatározható. A gépjárművet érintő káresemények - például baleset, lopás vagy totálkár - esetén a bérbevevő köteles megtéríteni a biztosító által nem fedezett kárt. A kötelező felelősségbiztosítás és a casco díja elszámolható költségnek minősül. A gépjármű bekerülési értékének részét képezi a visszterhes vagyonszerzési illeték, valamint a le nem vonható áfa is.
tags: #gepjarmu #beszerzesi #tilalom #berlet