A gépjárművek vámtarifaszám (VTSZ) szerinti besorolása alapvető fontosságú az adózási szabályok, különösen az általános forgalmi adó (áfa) alkalmazása szempontjából Magyarországon. Egy olyan népszerű jármű esetében, mint a Ford Ranger, mely gyakran kettős funkcióval, személy- és áruszállításra is alkalmas, kulcsfontosságú annak pontos meghatározása, hogy a hatóságok személygépkocsiként (VTSZ 8703) vagy áruszállító gépjárműként (VTSZ 8704) osztályozzák-e.
Az általános forgalmi adóval kapcsolatos szabályok alkalmazása szempontjából kizárólag a Kereskedelmi Vámtarifa besorolása az irányadó, vagyis nincs jelentősége annak, hogy a közlekedési hatóság a forgalmi engedélyben milyen minősítést tüntet fel a gépjármű besorolására. A minősítést a vámtarifaszámok 2018. január 1-jén érvényes besorolási rendje szerint kell elvégezni.
Áruszállító Gépjárművek Besorolása (VTSZ 8704)
A 8704 vámtarifaszám alá tartozik mindenfajta áruszállító kocsi. Ide sorolhatók azok a gépjárművek is, melyek bruttó tömege az 5 tonnát nem haladja meg, és általában áruszállításra használt elkülönített zárt hátsó rakodótere vagy hátsó platója van.
Furgon és Pick-up típusú haszongépjárművek
- Zárt karosszériás kivitelű, ún. furgon típusú haszongépjárművek: A vezetőfülkét a rakodótértől az utasok védelmét szolgáló bármilyen gyárilag kialakított térelválasztó elem különíti el. Haszongépjárművek esetén a vezetőfülkében legfeljebb három személy szállítható. A belső kialakítás szerint 2 fő szállítására alkalmas vezetőfülkét gyári térelválasztó elemmel határolták el a rakodótértől. A rakomány be- illetve kirakását elősegítő, a rakodótér oldalfalain vagy hátulján elhelyezett ablak nélküli, esetleg ablakos toló-, oldalra vagy felfelé nyíló ajtóval lehetnek a gépjárművek felszerelve.
- Kabinos vagy kettős, dupla kabinos, „pick-up” típusú haszongépjárművek: Ezek a gépjárművek bruttó tömege 5 tonnánál kevesebb és belső tere magába foglal egy a vezető és az utasok szállítására szolgáló részt, illetve egy másikat, amely áru szállítására szolgál. Az áruszállításra szolgáló járművekre jellemző még az igényes belső kivitel és felszereltség hiánya a járműnek az utasok szállítására szolgáló területtel összefüggő raktérben (nincs szőnyegpadló, szellőzés, belső világítás, hamutartók stb.). A „puttonyos” haszongépjárművek esetén a zárt rakodótér lehet hátsó- és oldalajtó nyitású, oldalán és hátsó részén lehet ablakokkal felszerelt is, abban gyárilag kialakított további ülésrögzítési, biztonsági öv felszerelési lehetőség nincs.
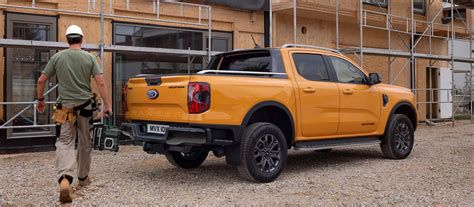
Általánosságban elmondható, hogy egyes gépjárműveknek a 8704 vtsz. alá, azaz nem személygépkocsivá történő osztályozását olyan jellemzők alapján lehet elvégezni, amelyek arra utalnak, hogy a járműveket elsősorban áruszállításra és nem személyek szállítására tervezték.
Ezen vámtarifaszám alá tartoznak továbbá az 5 tonna feletti, hagyományos áruszállításra használt gépjárművek (kamionok, nagytestű fixplatós vagy billenős teherautók). Ide sorolhatók a különlegesen szerkesztett és különböző olyan szerkezetekkel felszerelt gépjárművek is, amelyek lehetővé teszik, hogy azok különleges, nem szállító tevékenységet végeznek, azaz elsődleges céljuk nem személy vagy áruk szállítása. Ilyen gépjármű a betonkeverő gépkocsi, darus kocsi, permetező kocsi mezőgazdasági használatra, tehergépkocsi utcák, csatornák tisztítására stb.
Személygépkocsik Besorolása (VTSZ 8703)
A 8703-as vtsz. szám alá az alábbiak tartoznak: „Gépkocsi és más gépjármű, elsősorban személyszállításra tervezett (a 8702 vtsz. alá tartozó kivételével), beleértve a kombi típusú gépkocsit és a versenyautót is.” A vonatkozó vámtarifa-magyarázat szerint a maximum 9 ülőhelyes kombi típusú gépkocsi, önjáró lakókocsik, sportkocsik mellett személygépkocsinak minősülnek a kettős funkciójú (személy- és teherszállításra szolgáló) járművek is, ha az elsődleges funkció a személyszállítás. A 8703 áruosztályba tartoznak továbbá a rokkantak használatára egyszerűen átalakított járművek (pl. kézi kuplunggal, gázpedálemelővel stb.).
Az Átalakítások Hatása a VTSZ Besorolásra
Minden az eredeti gyári rakodótérben elvégzett módosítás, átalakítás (szállítható személyek számának megnövelése, üléssor(ok), biztonsági öv(ek) utólagos beépítése, az utasok védelmét szolgáló gyári térelválasztó elem eltávolítása) esetén a gépjármű azonnal elveszti a haszongépjárműként történő besorolását.
Az utasok védelmét szolgáló térelválasztó elem eltávolításával, újabb üléssor, biztonsági övek beépítésével a gépjármű azonnal elveszti haszongépjárműként történő besorolását. Ebben az esetben személyszállító gépjárműnek tekintendő és a 8703 vtsz. alá kerül. Ha a tehergépkocsit adólevonásra személygépkocsivá (vtsz. 8703 termék) alakítanak át, egyösszegű áfa fizetési kötelezettség keletkezik az Áfa tv. 11. § (2) bekezdés b) pontja szerint. Az adó alapja a személygépkocsi teljesítéskori beszerzési ára, azaz az átalakításkori piaci ára.
Elektromos céges autó vásárlás előnyei
ÁFA Vonatkozások a Gépjárművek Besorolása Alapján
Az Áfa tv. 33. §-a tételesen felsorolja, hogy milyen levonási tilalom kapcsolódik a gépjárművekhez. Az adó levonásának tilalma az Áfa tv. 33. § (2) bekezdés b) pontja szerint kizárólag a 8703-as VTSZ termékbesorolásba tartozó személygépkocsikra vonatkozik.
Személygépkocsik (VTSZ 8703) ÁFA-szabályai
Arra a járműre, ami az áfában személygépkocsi, az összes személygépkocsira vonatkozó szabály alkalmazandó. Ez azt jelenti, hogy:
- Nem vonható le a személygépkocsi beszerzésével összefüggésben felmerült áfa, csak akkor, ha a beszerzés továbbértékesítési vagy teljes egészében vagy túlnyomórészt bérbeadási céllal történik. A nem továbbértékesítési céllal beszerzett személygépkocsi áfa-ja a beszerzéskor nem helyezhető levonásba. Ez alól az általános szabályozás alól 2001. évtől a kizárólag személytaxi szolgáltatást végző adózó képez kivételt.
- Nem vonható le továbbá a személygépkocsiba tankolt bármilyen üzemanyag áfa tartalma.
- Az 50%-os diktált levonási tiltás vonatkozik a személygépkocsi fenntartási, üzemeltetési költségére és a személygépkocsi bérleti díjára.
A levonási jog csak akkor illeti meg az adóalanyt, ha a személygépkocsit részben sem használja vállalkozáson kívüli célra, vagyis útnyilvántartás vagy menetlevél alátámasztásával ezt kizárják. Az Áfa tv. 33. § (1) bekezdés a) pontja szerint ugyanis nem vonható le az adó, ha a beszerzés részben is adóalanyiságon kívüli tevékenységhez fűződik. Ilyen eset például a személygépkocsi ingyenesen történő használatba adása.
2019. január 1-jétől jelentősen megváltoztak a bérelt, opciós lízingbe vett személygépkocsira vonatkozó áfa szabályok. A lízing formájában megszerzett személygépkocsi is beszerzésnek minősül, ha a szerződés értelmében az utolsó lízingdíjjal a tulajdonjog is átszállt.
Áruszállító Gépjárművek (VTSZ 8704) ÁFA-szabályai
Ha az adott cégautó az Áfa tv. alkalmazásában nem minősül személygépkocsinak (azaz VTSZ 8704 alá tartozik), akkor annak beszerzési áfa tartalmát és az abba tankolt gázolaj áfa tartalmát az általános szabályok szerint - adóköteles üzleti használat esetén - le lehet vonni.
Cégautóadó Kötelezettség
A gépjárműadóról szóló 1991. évi LXXXII. törvény (Gjt.) 17/A.§-ban előírtak szerint, cégautóadó-köteles az a személyi jövedelemadóról szóló 1995. évi CXVII. törvény (Szja tv.) szerinti személygépkocsi - ide nem értve a környezetkímélő gépkocsit -, amely nem magánszemély tulajdonában áll, továbbá az a személygépkocsi, amely után a számvitelről szóló 2000. évi C. törvény szerint költséget, ráfordítást, illetve az Szja tv. szerint értékcsökkenési leírást számolnak el.
Az Szja törvényben leírt meghatározás (3.§ 45. pont) szerint „személygépkocsi: négy, illetve három gumiabroncskerékkel felszerelt olyan gépjármű, amely a vezetővel együtt legfeljebb nyolc felnőtt személy szállítására alkalmas, azzal, hogy ide tartozik a benzinüzemű, a dízelüzemű, az elektromos üzemű, a gázüzemű személygépkocsi, a versenyautó, az önjáró lakóautó.”
VTSZ és SZJ Számok Feltüntetése a Számlákon
A NAV (APEH) egyértelmű állásfoglalása szerint a vtsz (vámtarifaszám), illetve szj (szolgáltatási jegyzék szám) számokat a számlákon már nem kell feltüntetni, de a TESZOR (tevékenységek és szolgáltatások országos jegyzéke) számokat sem kötelező. Az Áfatörvény 169. § f) pontjának 2008. Ennek megfelelően a számlán a terméket beazonosító vtsz., valamint a szolgáltatást beazonosító SZJ szám feltüntetése akkor sem kötelező (az a számlakibocsátó választásától függ), ha azokra az áfatörvény kifejezetten hivatkozik. A KSH a számla adattartalmát nem írja/írhatja elő. Ennek megfelelően az áfatörvény alapján sem a TESZOR, sem az SZJ szám szerepeltetése nem kötelező eleme a számlának.
A 4/2010. (IV.21.) KSH közlemény hatályon kívül helyezte a Szolgáltatások Jegyzékét, amelyet a közösségi szinten egységesített Termékek és Szolgáltatások Osztályozási Rendszere (TESZOR) váltott fel. Az SZJ hatályon kívül helyezésének azonban az áfatörvény által hivatkozott SZJ számok tekintetében nincs jelentősége. Ugyanis az adózás rendjéről szóló 2003. évi XCII. törvény (Art.) 176. § (13) bekezdés c) pontja szerint az általános forgalmi adó esetében a hivatkozással meghatározott szolgáltatások vonatkozásában a KSH Szolgáltatások Jegyzékének 2002.09.30. napján érvényes besorolási rendjét kell irányadónak tekinteni. A besorolási rend ezt követő (időközi) változása az adókötelezettséget nem változtatja meg.
Példák Áruszállító Járművek VTSZ Besorolására
Az alábbi táblázatban néhány példát mutatunk be a tehergépjárművek típusai és azok vámtarifa-leírásai alapján, amelyek jellemzően a 8704 VTSZ alá tartoznak. Fontos megjegyezni, hogy a pontos besorolás mindig az adott gépjármű kialakításától és pillanatnyi állapotától függ.
| Típus | Leírás |
|---|---|
| Új tehergépjármű | Kizárólag kompressziós gyújtású, belső égésű, dugattyús dízelüzemű motorral, max. 5 tonna össztömegű. |
| Használt tehergépjármű | Kizárólag kompressziós gyújtású, belső égésű, dugattyús dízelüzemű motorral, max. 5 tonna össztömegű. |
| Új áruszállító tehergépjármű | Kizárólag kompressziós gyújtású, belső égésű, dugattyús, dízelüzemű motorral, több mint 5, de max. 20 tonna össztömegű. |
| Használt áruszállító tehergépjármű | Kizárólag kompressziós gyújtású, belső égésű, dugattyús, dízelüzemű motorral, több mint 5, de max. 20 tonna össztömegű. |
| Új tehergépjármű | Kizárólag szikragyújtású, belső égésű, dugattyús motorral rendelkező, max. 5 tonna össztömegű. |
| Használt tehergépjármű | Kizárólag szikragyújtású, belső égésű, dugattyús motorral felszerelt, max. 5 tonna össztömegű. |
| Új áruszállításra használt tehergépjármű | Kizárólag szikragyújtású, belső égésű, dugattyús motorral rendelkező, több mint 5, de max. 20 tonna össztömegű. |
| Használt áruszállításra használt tehergépjármű | Kizárólag szikragyújtású, belső égésű, dugattyús motorral felszerelt, több mint 5, de max. 20 tonna össztömegű. |