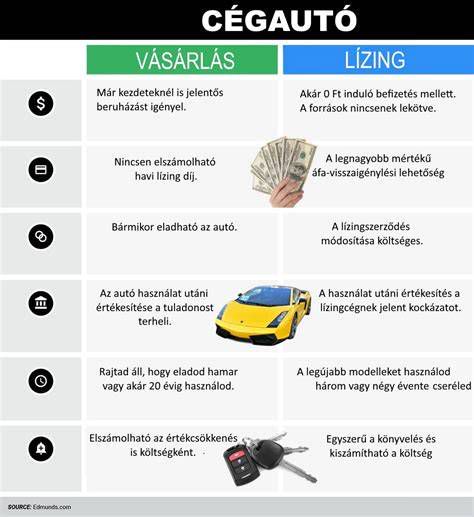
Az autó lízing ma az egyik leggyakoribb finanszírozási forma új és használt gépjárművek beszerzésére - különösen cégek, de bizonyos esetekben magánszemélyek számára is. A lízing egy olyan finanszírozási konstrukció, amelynek keretében a lízingcég megvásárolja az autót, majd azt meghatározott futamidőre használatba adja az ügyfélnek havi díj, azaz lízingdíj ellenében. A futamidő alatt a jármű a lízingcég tulajdonában marad, az ügyfél pedig havi törlesztőrészletet fizet a használatért.
A lízing fő típusai
A pénzügyi lízing során a vagyontárgy végig a lízingbe vevő könyveiben szerepel, azonban a tulajdonos a lízingbe adó. A lízingszerződés két fő típusa a nyílt és a zárt végű pénzügyi lízing.
- Zárt végű lízing: A zárt végű lízing esetén a futamidő végén az autó tulajdonjoga automatikusan az ügyfélre száll, feltéve hogy minden lízingdíjat és kapcsolódó költséget maradéktalanul megfizetett. Ez a forma elsősorban magánszemélyek számára elérhető, gyakorlatilag számukra ez a legjellemzőbb lízingtípus.
- Nyílt végű lízing: Nyílt végű lízingnél a lízingbe vevő vételi joggal (vevőkijelölési joggal) rendelkezik, azaz a lízingbe vevő vagy egy általa megnevezett harmadik személy a lízingelt vagyontárgyat a futamidő végén a maradványérték megfizetése után megvásárolhatja.
- Operatív lízing (tartós bérlet): Az operatív lízing esetében az autó nem kerül az ügyfél tulajdonába, és a futamidő végén a járművet vissza kell adni a lízingcégnek. Jellemzően fix havi díjjal működik, amely sok esetben nemcsak az autó használatát, hanem bizonyos kiegészítő szolgáltatásokat is tartalmaz, például szervizelést, karbantartást vagy akár biztosítást.
Mi a nyíltvégű pénzügyi lízing?
Pénzügyi előnyök és tudnivalók
Vállalkozások számára a lízing különösen előnyös lehet adózási szempontból. A nyílt végű és az operatív lízing szolgáltatásnak minősül, ezért a céges személyautó lízing- és bérleti díj áfájának minimum 50 százaléka visszaigényelhető. A zárt végű pénzügyi lízing mindig adásvételhez kapcsolódik, az ÁFA törvény szerint a lízingbeadó szempontjából termék-értékesítésnek minősül az ügylet.
Összehasonlító táblázat a lízingkonstrukciókról
| Jellemző | Zárt végű lízing | Nyílt végű lízing | Operatív lízing |
|---|---|---|---|
| Tulajdonjog | Automatikus | Választható (vevőkijelölés) | Nincs |
| Célcsoport | Magánszemélyek, cégek | Cégek, vállalkozók | Cégek |
| ÁFA elszámolás | Korlátozott | Céges használat arányában | Céges használat arányában |
Fontos feltételek és buktatók
Autó lízing esetén általában a vételár 20-40%-ának megfelelő önerőre van szükség. A gyakorlatban autó lízing esetén ritkán, szinte egyáltalán nem érhető el 0% önerő. Autó lízing igényléséhez minden esetben szükség van igazolt, rendszeres jövedelemre, amely fedezetet nyújt a havi lízingdíjak megfizetésére. Fontos feltétel a pozitív hitelmúlt is: az ügyfél nem szerepelhet aktív negatív státusszal a KHR-ben.
A legtöbb esetben kötelező a teljes körű CASCO biztosítás megkötése, ami jelentősen növelheti a havi kiadásokat. Totálkár vagy lopás esetén a biztosító megállapítja az autó káridőponti piaci értékét, és ezt az összeget a lízingcégnek fizeti ki. Probléma akkor merülhet fel, ha a biztosító által megállapított kártérítés alacsonyabb, mint a fennálló tartozás. Éppen ezért sok esetben érdemes megfontolni a GAP biztosítás kötését is.
A lízingszerződés apróbetűs részei gyakran olyan feltételeket tartalmaznak, amelyek első olvasásra kevésbé hangsúlyosak, mégis jelentősen befolyásolhatják a teljes költséget vagy az ügyfél mozgásterét. Az egyik leggyakoribb buktató a túl magasra meghatározott maradványérték, amely a futamidő végén jelentős egyösszegű fizetési kötelezettséget jelenthet. A szerződés idő előtti megszüntetése gyakran előtörlesztési díjjal és egyösszegű rendezési kötelezettséggel járhat.